再建築不可とは?売却の可能性と活用方法
この記事でわかること
Q. 再建築不可物件とは何ですか?
Q. 再建築不可物件は売却できますか?
Q. 再建築不可物件を再建築可能にする方法はありますか?
Q. 再建築不可物件のリフォームはどこまでできる?
再建築不可とは
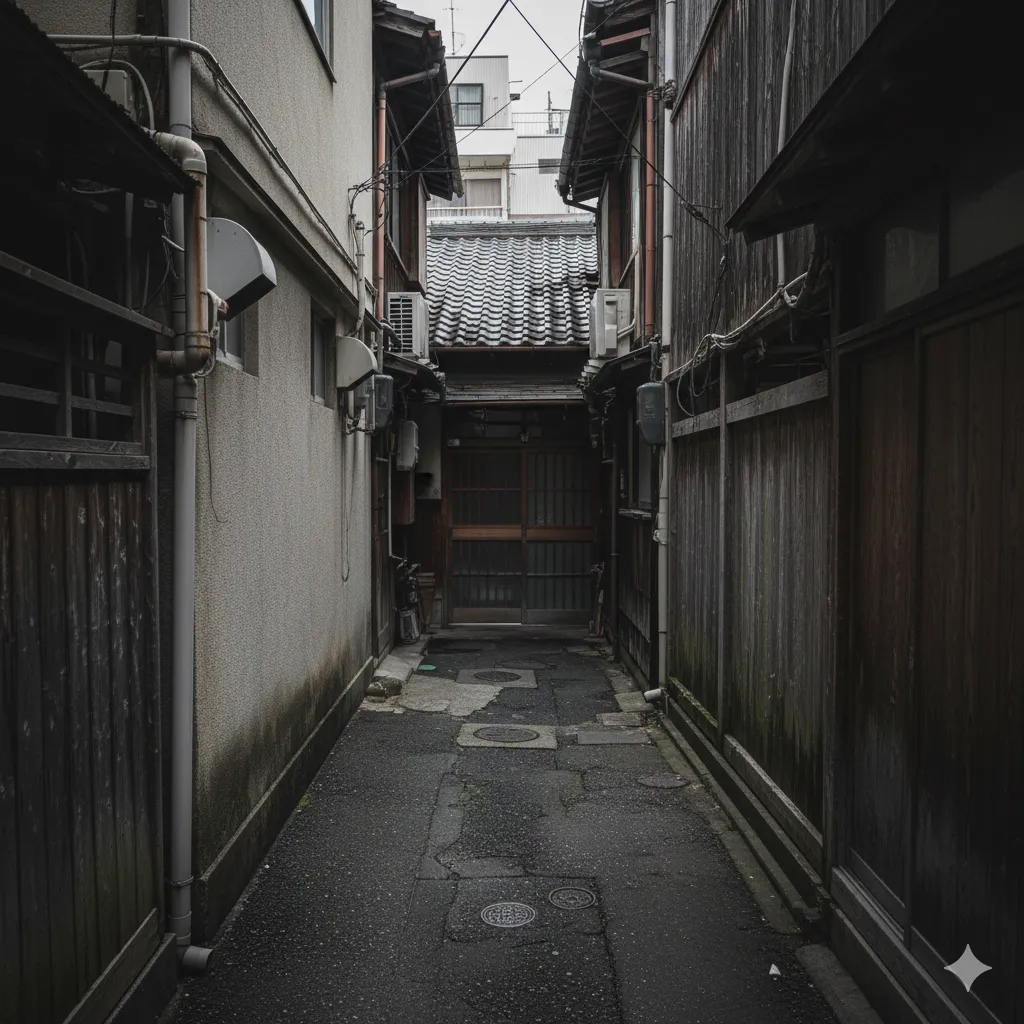
再建築不可 とは、現在建っている建物を取り壊した場合、新たに建物を建てることができない土地のことです。主な原因は、 建築基準法第43条第1項 で定められた接道義務を満たしていないことにあります。
接道義務とは
建築基準法第43条第1項では、建物を建てるためには 幅員4m以上の建築基準法上の道路(同法第42条)に、敷地が2m以上接していること が必要とされています。この条件を満たさない土地では、原則として 建築基準法第6条に基づく建築確認申請が通らず 、建物を建てることができません。
再建築不可になる主なケース
| ケース | 具体例 | 根拠条文 |
|---|---|---|
| 道路に接していない | 他人の土地に囲まれた「袋地」 | 法第43条第1項 |
| 接道幅が2m未満 | 旗竿地で通路部分が2m未満 | 法第43条第1項 |
| 接している道路が法上の道路でない | 建築基準法施行以前からの4m未満の道、農道、里道など | 法第42条 |
旗竿地の接道問題については旗竿地の間口が2m未満の場合の対処法、接道義務の詳しい解説は接道義務とは?で解説しています。
再建築不可物件の価格相場
再建築不可物件は建替えができないため、 一般的な相場は通常物件の50〜70%程度 です。住宅ローンも通常は利用できません(銀行が担保として評価しにくいため)。
ただし、価格を左右する要因は多岐にわたります。
| 要因 | 価格への影響 |
|---|---|
| 接道条件 | 2m未満でも1.8mなら隣地買収で解消可能→比較的高値 |
| 建物の状態 | リフォーム済みなら賃貸収入を見込む投資家に売却可能 |
| 立地 | 都市部は需要があるため価格が下がりにくい |
| 43条第2項の許可可能性 | 許可が見込めれば再建築可能→価格上昇 |
再建築不可物件の売却価格について詳しくは再建築不可物件の売却相場で解説しています。
再建築不可物件の活用方法
リフォーム・リノベーション
再建築不可でも、既存の建物を 建築確認申請が不要な範囲 でリフォームすることは可能です。ただし、2025年4月の建築基準法改正(4号特例の縮小)により、木造2階建て住宅でも構造計算の確認が必要になる場合があります。
大規模な改修を検討する場合は、事前に建築士に相談し、確認申請が必要な工事かどうかを確認しましょう。詳しくは「再建築不可物件のリフォーム」をご覧ください。
隣地の買収
隣地を購入して敷地を広げ、接道義務を満たすことで再建築可能にする方法です。特に接道幅が2mにわずかに足りない場合(1.8m以上など)は、隣地のわずかな部分を購入するだけで解消できる可能性があります。
隣地買収の詳しい進め方については未接道を解消する隣地買収の方法で解説しています。
セットバック
接している道路が 建築基準法第42条第2項の道路(2項道路・みなし道路) の場合、道路の中心線から2m後退(セットバック)することで、建替えが可能になります。セットバック部分は建築面積に算入できませんが、再建築不可を解消できるメリットは大きいです。
セットバックの詳細は「再建築不可物件のセットバック」をご覧ください。
43条第2項の認定・許可
建築基準法第43条第2項 では、接道義務を満たさない土地でも、一定の条件(安全上支障がないと認められる場合)を満たせば建築審査会の同意を得て建築が許可される制度があります。これは旧「43条但し書き許可」と呼ばれていた制度で、2018年の法改正で「認定」と「許可」の2ルートに整理されました。
詳しくは43条第2項の認定・許可の取得方法で解説しています。
再建築不可物件の売却先
隣地所有者
隣地の所有者にとっては、敷地を広げて自分の土地の利用価値を高められる機会です。再建築不可物件を相場より安く購入できるメリットがあるため、交渉が成立しやすいケースもあります。
投資家
リフォームして賃貸物件として運用する投資家に売却する方法です。再建築不可でも賃貸に出すことは問題なく、利回りの高い投資対象として需要があります。
専門の買取業者
再建築不可物件を専門に扱う買取業者は、リフォーム再生、隣地交渉、43条許可の取得など出口戦略を熟知しています。仲介売却では買主が見つかりにくい物件でも、確実に買い取ってもらえます。
実際に、千葉県松戸市で約15年間空き家だった再建築不可の物件を買取で売却した事例があります。隣地交渉を試みたものの実現せず、最終的に大規模リフォームで再生しました。詳しくは「再建築不可」「空き家」の買取事例をご覧ください。
再建築不可物件の税金
再建築不可物件にも固定資産税・都市計画税はかかります。建物が建っている場合は 住宅用地特例(地方税法第349条の3の2) により固定資産税が最大1/6に軽減されますが、建物を解体するとこの特例が外れ、固定資産税が大幅に増加します。
相続で取得した場合は、 不動産登記法第76条の2 により相続登記が義務化されています(2024年4月施行)。3年以内に登記しなければ10万円以下の過料が科されます。
再建築不可物件の固定資産税について詳しくは再建築不可物件の固定資産税で解説しています。
まとめ
再建築不可物件は建替えができない制約がありますが、売却も活用も可能です。
- 再建築不可の原因 は建築基準法第43条第1項の接道義務を満たしていないこと
- 売却価格の相場 は通常物件の50〜70%程度
- 活用方法 はリフォーム、隣地買収、セットバック、43条第2項の認定・許可
- 売却先 は隣地所有者、投資家、専門の買取業者
再建築不可物件の売却・活用全般については「再建築不可物件の売却・買取」もあわせてご覧ください。