再建築不可物件の固定資産税|評価と節税
この記事でわかること
Q. 再建築不可物件の固定資産税評価額はどうなる?
Q. 節税する方法はありますか?
Q. 売却した場合の税金は?
再建築不可物件の固定資産税は、通常の物件より 30〜60%程度安くなる のが一般的です。接道義務を満たさない土地には、固定資産評価基準に基づく補正率が適用され、評価額が減額されるためです。
たとえば路線価(国税庁が毎年公表する、道路に面した土地1㎡あたりの評価額)から算出した価格が2,000万円の土地でも、無接道であれば補正率0.5が適用され、評価額は1,000万円程度になります。固定資産税は年間約2.3万円(住宅用地の特例適用後)が目安です。
この記事では以下を具体的な計算例つきで解説します。
- 接道状況ごとの補正率 と評価額の減額幅
- 土地・建物あわせた 年間税額の計算例
- 評価額の見直し請求や特例を使った 節税方法
- 売却した場合の 譲渡所得税
再建築不可の基本については「再建築不可物件とは?」もご覧ください。
接道状況による評価額の補正
再建築不可物件の土地は、建築基準法43条の接道義務を満たさないため「補正率」が適用されて評価額が下がります。補正率は総務大臣が定める 固定資産評価基準 に基づき、各市区町村が決定します。
なお、相続税・贈与税の評価では、国税庁が 無道路地の評価方法 を定めており、通路開設費用を控除して最大40%減額する方式がとられています。固定資産税の補正率とは算定方法が異なりますが、「接道状況が悪いほど評価が下がる」という考え方は共通です。
| 接道状況 | 補正率の目安 | 評価額2,000万円の場合 |
|---|---|---|
| 接道幅2m未満 | 0.6〜0.8 | 1,200〜1,600万円 |
| 無接道 | 0.4〜0.6 | 800〜1,200万円 |
計算例:無接道の土地
路線価から算出した価格:2,000万円
無接道の補正率:0.5
評価額 = 2,000万円 × 0.5 = 1,000万円この評価額をもとに、固定資産税が計算されます(標準税率1.4%、地方税法350条)。
ただし、補正率の具体的な数値は自治体ごとに異なります。上記はあくまで目安であり、正確な評価額は物件所在地の市区町村・固定資産税課で確認してください。
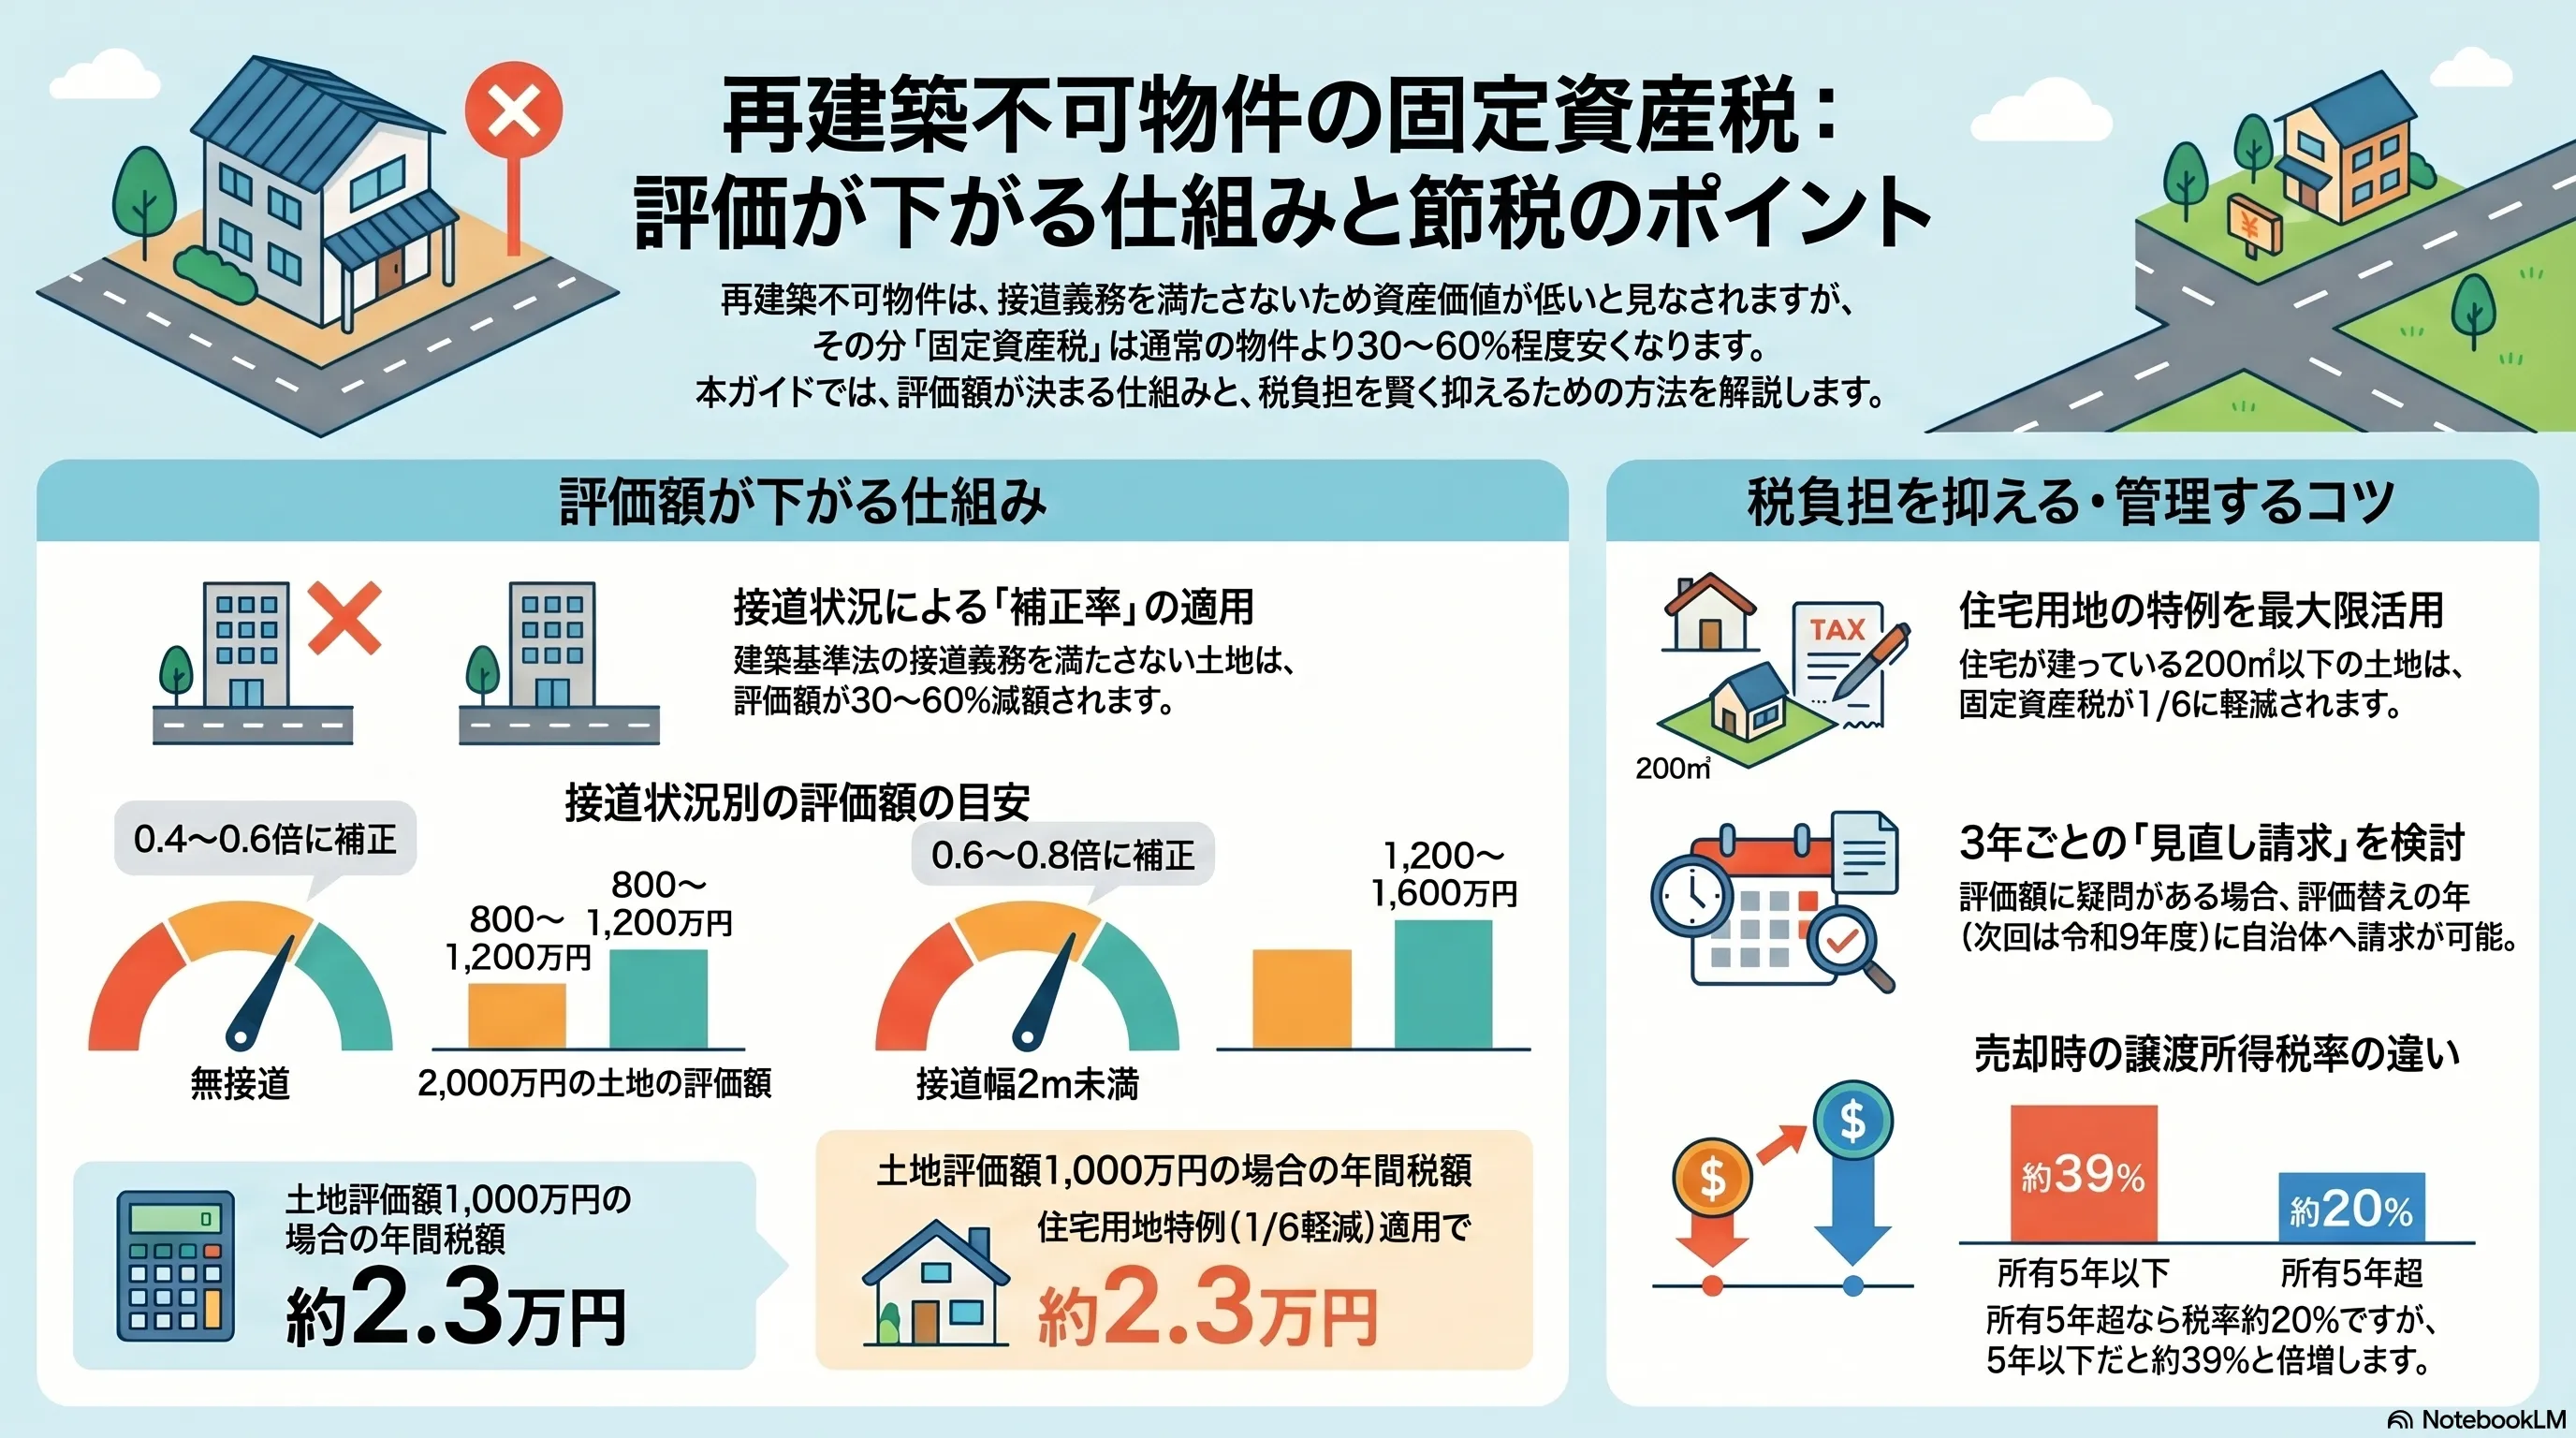
年間の固定資産税はいくらになる?
計算例:評価額1,000万円の土地 + 500万円の建物
土地の固定資産税 = 1,000万円 × 1.4% = 14万円
(住宅用地の特例で1/6に軽減)
→ 軽減後:約2.3万円

建物の固定資産税 = 500万円 × 1.4% = 7万円

合計:約9.3万円/年
通常の物件(補正なし・評価額2,000万円)では土地だけで約4.7万円。再建築不可なら約2.3万円と、 年間約2.4万円の差 が出ます。
実際の売却価格との関係
固定資産税評価額と売却価格は異なります。
| 項目 | 金額例 |
|---|---|
| 固定資産税評価額 | 1,000万円 |
| 市場価格(再建築可能の場合) | 1,400万円 |
| 実際の売却価格(再建築不可) | 700〜1,000万円 |
都市計画税
都市計画区域内の物件には都市計画税もかかります。
都市計画税 = 固定資産税評価額 × 0.3%(上限)固定資産税評価額の基本
固定資産税の計算方法
固定資産税 = 固定資産税評価額 × 1.4%(標準税率)評価額の決まり方
固定資産税評価額は、市区町村が定める「固定資産評価基準」に基づいて算定されます。
土地の評価要素
- 路線価
- 土地の形状
- 接道状況
- 利用状況
建物の評価要素
- 構造
- 床面積
- 築年数
- 経年減価
節税方法
方法1:評価額の見直し請求
固定資産税評価額に疑問がある場合、見直しを請求できます。
請求できるタイミング
- 評価替えの年(3年ごと。直近は令和6年度、次回は令和9年度)
- 翌年の1月1日から納税通知書が届くまで
請求の流れ
- 市区町村の固定資産税課に相談
- 評価内容の説明を受ける
- 納得できなければ審査請求
方法2:住宅用地の特例を確認
住宅が建っている土地には、地方税法349条の3の2 に基づく以下の特例があります。
| 面積 | 軽減率 |
|---|---|
| 200㎡以下 | 1/6 |
| 200㎡超 | 1/3 |
建物を取り壊すと特例がなくなり、固定資産税が増える可能性があります。
方法3:建物の滅失登記
建物が老朽化して使えない場合、建物を取り壊して滅失登記(法務局に「建物がなくなった」と届け出る手続き)をすれば、建物の固定資産税がなくなります。
注意点
- 住宅用地の特例がなくなる
- 土地の税金が増える可能性
- 更地にすると特定空家のリスクは減る
方法4:売却して負担をなくす
物件を売却すれば、固定資産税の負担がなくなります。
相続した場合の固定資産税
相続人に納税義務
所有者が亡くなると、相続人に固定資産税の納税義務が移ります。
相続登記が未了でも課税
相続登記が済んでいなくても、固定資産税は課税されます。市区町村は法定相続人を調査して、納税通知書を送ります。
相続人が複数いる場合
相続人が複数いる場合、連帯して納税義務を負います。実際には代表者に納税通知書が届くことが多いです。
売却した場合の税金
譲渡所得税
物件を売却して利益が出た場合、譲渡所得税がかかります。
譲渡所得 = 売却価格 - 取得費 - 譲渡費用
税額 = 譲渡所得 × 税率税率(所得税+住民税+復興特別所得税)
| 所有期間 | 税率 | 出典 |
|---|---|---|
| 5年以下(短期) | 約39%(所得税30%+住民税9%) | 国税庁 No.3211 |
| 5年超(長期) | 約20%(所得税15%+住民税5%) | 国税庁 No.3208 |
相続した物件の取得費
相続した物件は、被相続人の取得費を引き継ぎます。取得費が不明な場合は、売却価格の5%として計算します。
特例の活用
以下の特例が適用できる場合があります。
- 3,000万円特別控除 :マイホームを売却した場合(国税庁 No.3302)
- 相続財産を譲渡した場合の特例 :相続税を取得費に加算
まとめ
再建築不可物件の固定資産税についてまとめます。
評価の特徴
- 接道状況により補正される
- 通常の物件より評価額が低い
- 売却価格との乖離がある
節税方法
- 評価額の見直し請求
- 住宅用地の特例を活用
- 売却して負担をなくす
売却時の税金
- 譲渡所得税がかかる可能性
- 特例を活用して節税
売却価格の目安は「再建築不可物件の売却価格」、相続で取得した場合は「再建築不可の家を相続したときの対処法」もご覧ください。再建築不可物件の買取事例は「再建築不可・ボロ戸建の買取事例」で紹介しています。
※ 本記事の税率・特例は2026年4月時点の情報です。税制は改正されることがあるため、最新情報は 国税庁 や 総務省(固定資産税) の公式サイトでご確認ください。個別の税務判断については税理士への相談をおすすめします。
再建築不可物件の売却全般については「再建築不可の売却・買取」もあわせてご覧ください。