旧耐震の建物に住み続けるリスク|火災保険・地震保険の実態と資産価値
この記事でわかること
Q. 旧耐震の建物に住み続けるリスクは何ですか?
Q. 旧耐震の建物でも地震保険に入れますか?
Q. 旧耐震の建物の耐震補強と売却、どちらが得ですか?
旧耐震基準の建物が抱える構造的リスク
旧耐震基準と新耐震基準の違い
1981年(昭和56年)6月1日に建築基準法施行令が改正され、耐震基準が大幅に強化されました(建築基準法施行令第3章第8節の構造計算規定の改正)。それ以前に建築確認を受けた建物は「旧耐震基準」に該当します。
| 項目 | 旧耐震基準 | 新耐震基準 |
|---|---|---|
| 適用時期 | 1981年5月31日以前 | 1981年6月1日以降 |
| 想定する地震 | 震度5強程度 | 震度6強〜7程度 |
| 設計思想 | 「倒壊しないこと」 | 「損傷しても倒壊しないこと」 |
旧耐震基準の建物は、震度5強程度の地震に耐えることを前提に設計されています。震度6強以上の地震が発生した場合、倒壊するリスクが新耐震基準の建物に比べて格段に高くなります。
過去の地震での被害データ
過去の大地震では、旧耐震と新耐震の被害に明確な差が出ています。
| 地震 | 旧耐震の倒壊率 | 新耐震の倒壊率 | 出典 |
|---|---|---|---|
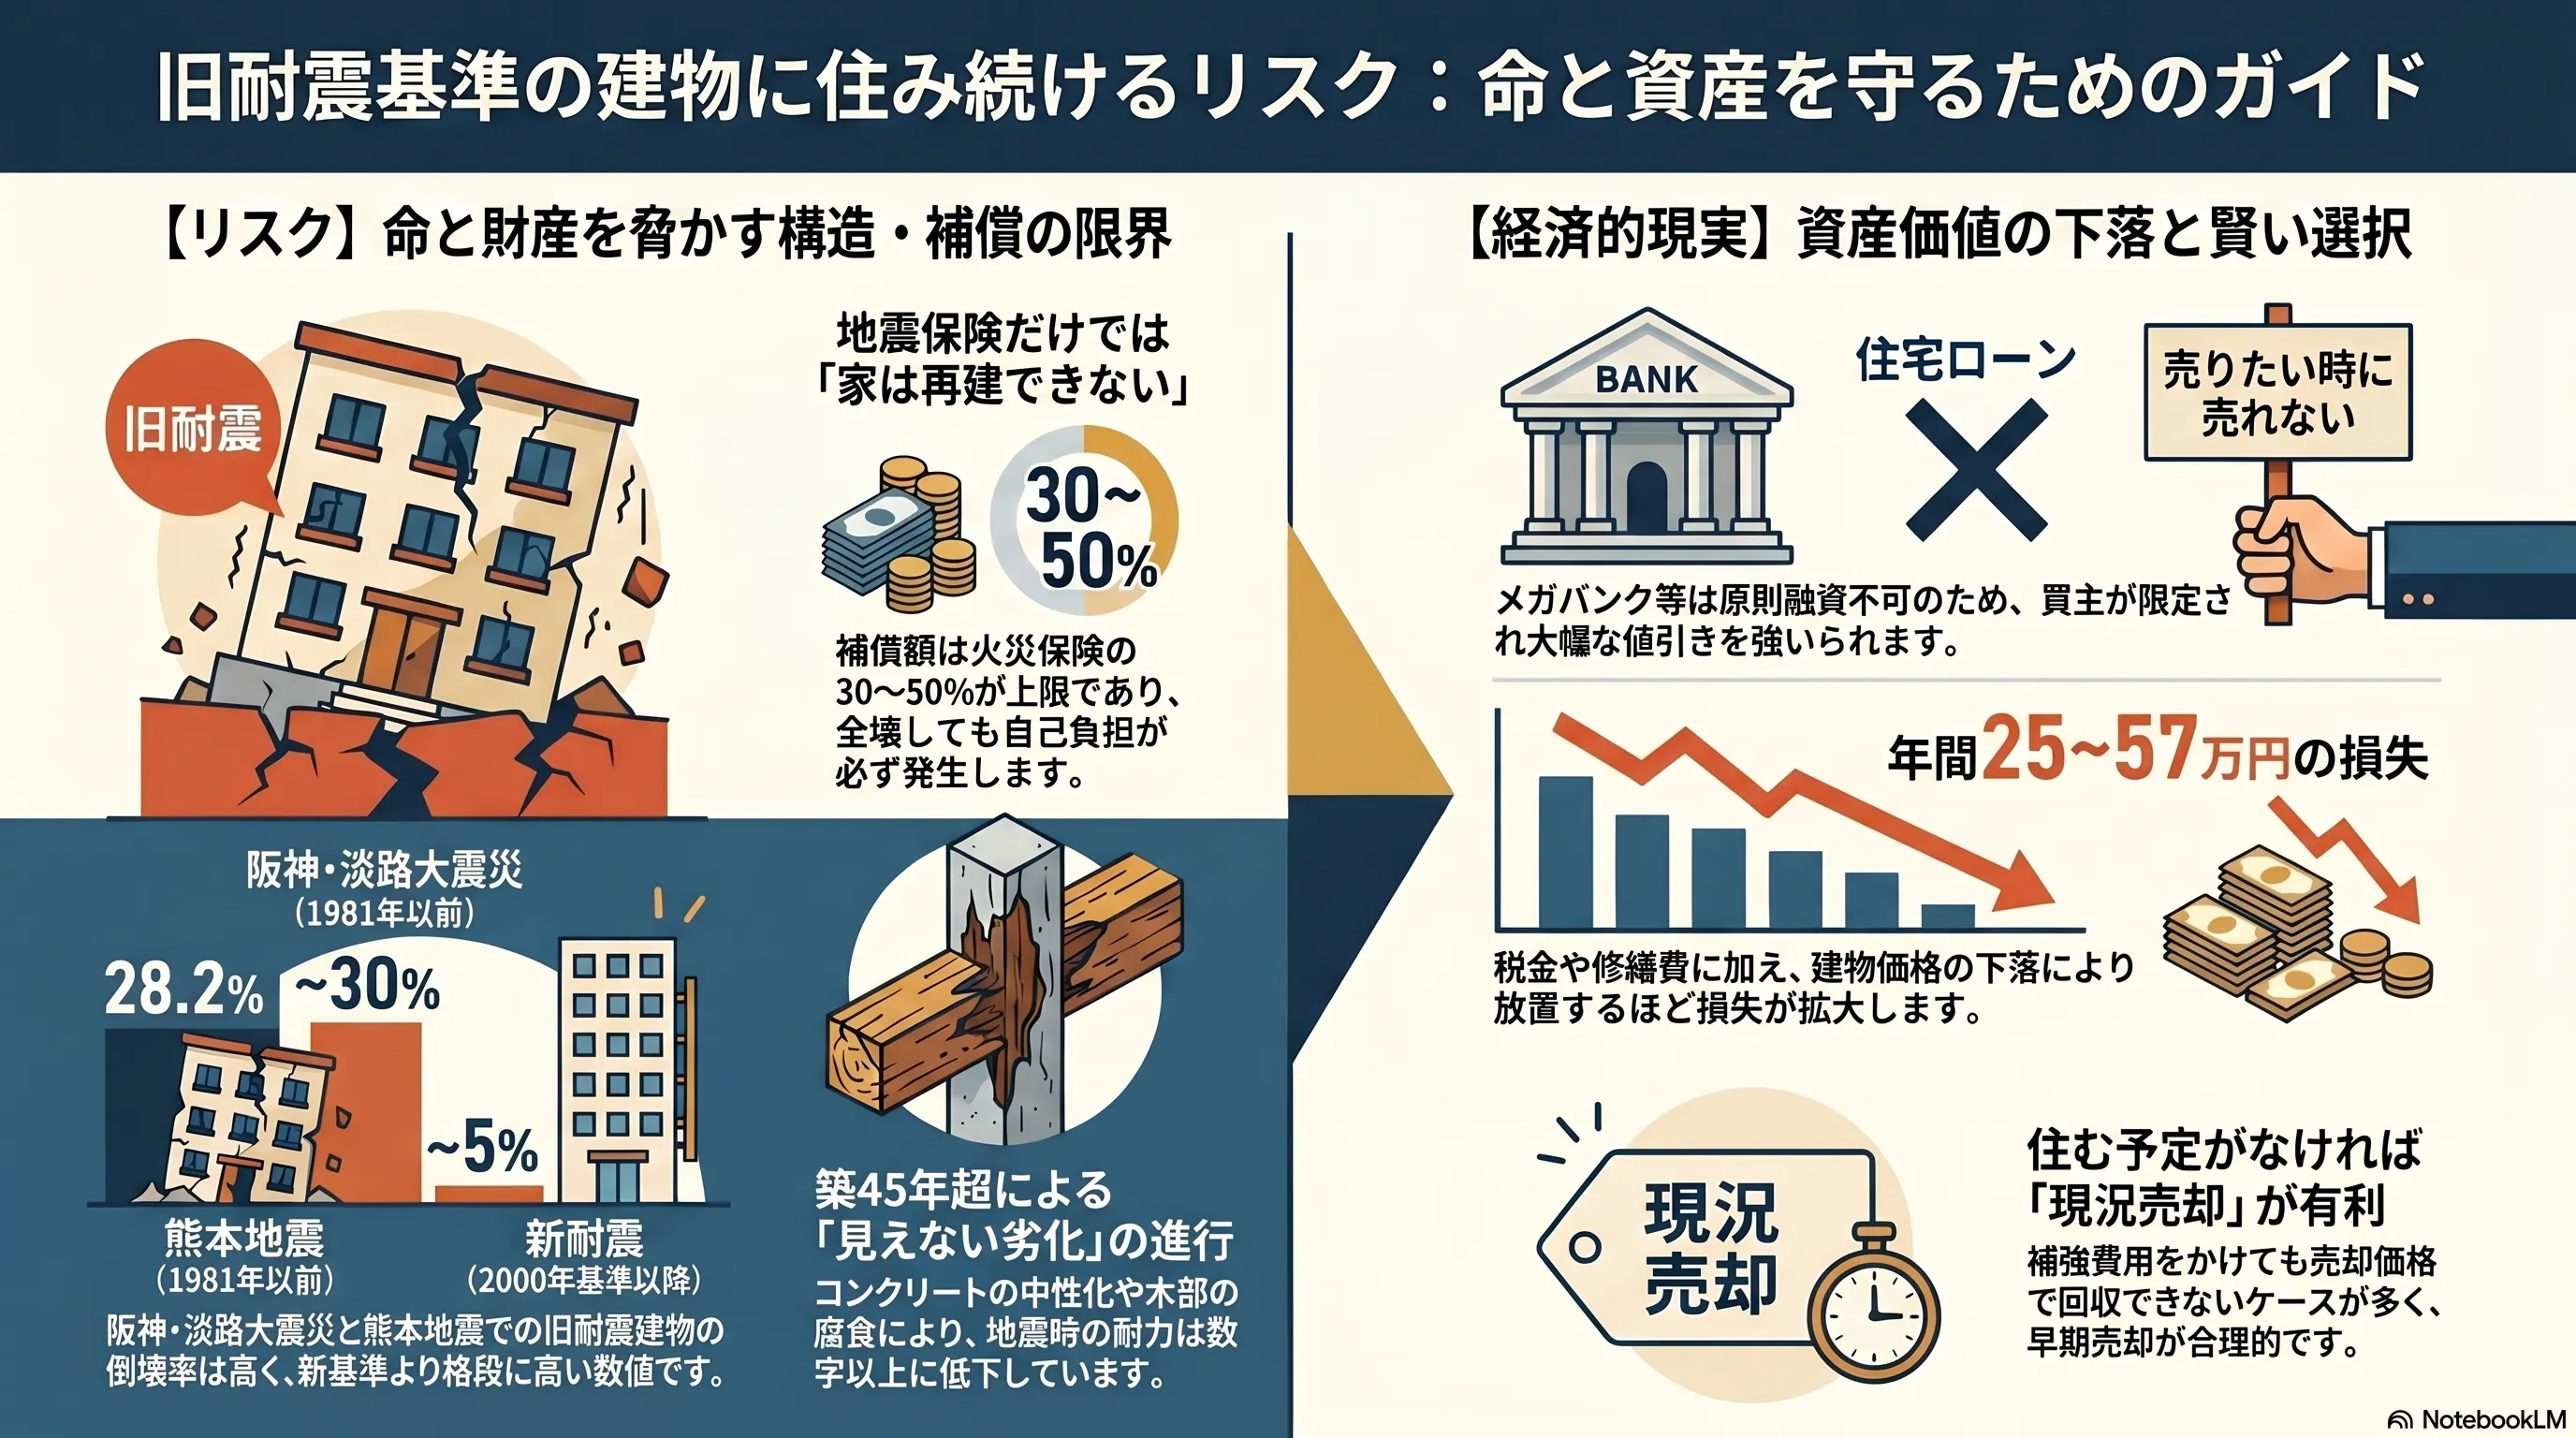
| 阪神・淡路大震災(1995年) | 約30% | 約5% | 内閣府 防災白書 |
| 熊本地震(2016年) | 28.2%(木造214棟) | 8.7%(木造76棟) | 国交省 報告書 |
| 能登半島地震(2024年) | 甚大な被害(M7.6・震度7) | 比較的軽微 | 国交省 被害報告 |
阪神・淡路大震災では、死者6,434名のうち約8割が建物の倒壊による圧死でした(内閣府 阪神・淡路大震災教訓情報)。国交省の熊本地震報告書では、旧耐震基準の木造建物の倒壊率が28.2%に対し、2000年基準以降はわずか2.2%と、基準の違いが被害に直結することが数字で示されています。
旧耐震の建物に住み続けることは、命に関わるリスクを抱えていることを意味します。こうした背景から、国は建築物の耐震改修の促進に関する法律(耐震改修促進法)を制定し、旧耐震建物の耐震化を推進しています。
築40年超の建物が抱える劣化リスク
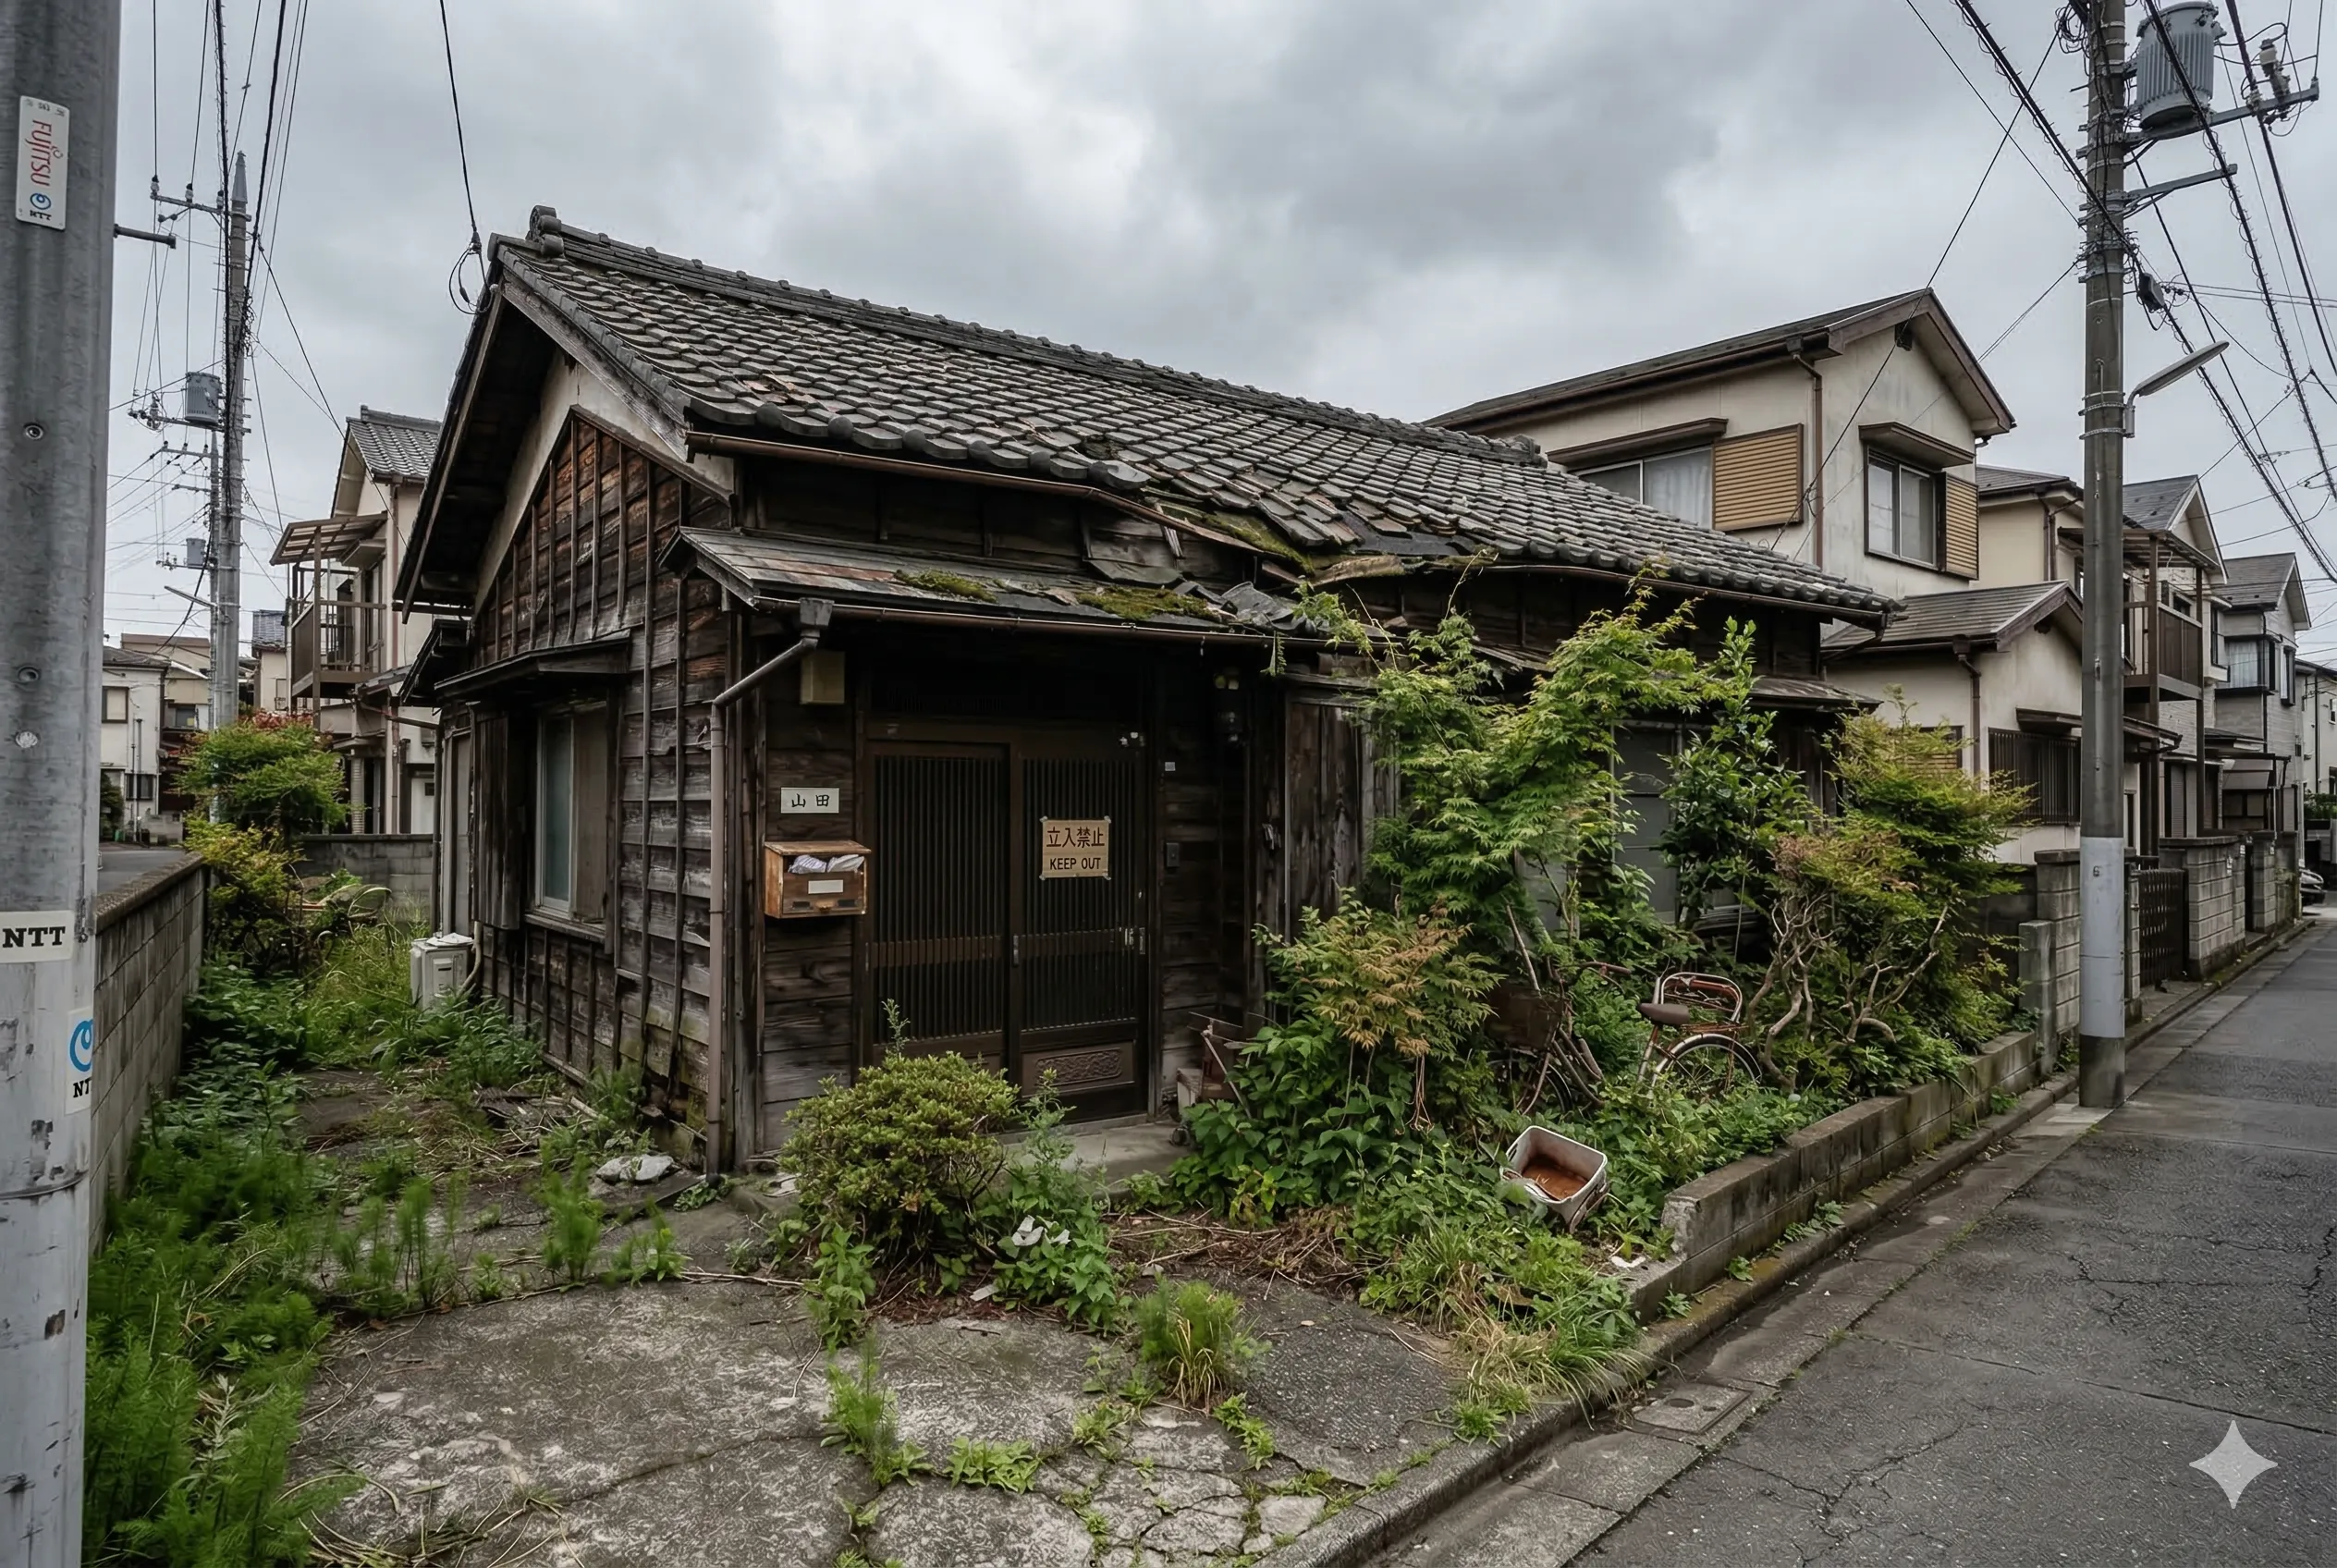
旧耐震の建物は2026年時点で築45年以上が経過しています。耐震性能の問題に加え、経年劣化による構造的なリスクも深刻です。
- 基礎のひび割れ:コンクリートの中性化が進行
- 木部の腐食:シロアリ被害、雨漏りによる劣化
- 鉄筋の錆び(RC造):かぶり厚さ不足による腐食
- 配管の劣化:漏水リスクの増大
これらの劣化は、地震時に建物の耐力を大幅に低下させる要因になります。
地震保険の制約
旧耐震でも地震保険に加入できるが…
地震保険自体は、旧耐震の建物でも加入可能です。地震保険は「地震保険に関する法律」に基づき政府が再保険を引き受ける制度で、火災保険に付帯する形で加入します。しかし、旧耐震の建物にはいくつかの制約があります。
保険料の問題
| 割引制度 | 旧耐震 | 新耐震 |
|---|---|---|
| 耐震等級割引(10〜50%) | 適用不可 | 適用可能 |
| 免震建築物割引(50%) | 適用不可 | 適用可能 |
| 建築年割引(10%) | 適用不可 | 適用可能 |
| 耐震診断割引(10%) | 基準を満たせば可能 | ─ |
新耐震の建物であれば「建築年割引」が自動的に適用されますが、旧耐震では割引なしの満額保険料を支払うことになります。
保険料の目安(木造・東京都の場合)
| 構造 | 年間保険料(保険金額1,000万円あたり) |
|---|---|
| 旧耐震・木造(割引なし) | 約36,300円 |
| 新耐震・木造(建築年割引10%) | 約32,670円 |
| 耐震等級3(50%割引) | 約18,150円 |
補償限度額の壁
地震保険で最も注意すべきは補償限度額です。
- 補償額:火災保険の30〜50%まで
- 上限:建物5,000万円、家財1,000万円
仮に建物の再建費用が2,500万円だとしても、地震保険の支払いは最大でも1,250万円程度。残りの1,250万円は自己負担になります。
旧耐震の建物は倒壊リスクが高いにもかかわらず、保険で全額カバーできないという構造的な矛盾を抱えています。
※保険料は地域(等地区分)・構造・割引の有無により異なります。最新の料率は損害保険料率算出機構で確認できます。
住宅ローン審査への影響
旧耐震は住宅ローンが通りにくい
旧耐震の建物を担保にした住宅ローンは、多くの金融機関で審査が厳しくなります。
| 金融機関の対応 | 旧耐震への姿勢 |
|---|---|
| メガバンク | 原則として融資不可 |
| 地方銀行 | 個別審査、条件付き |
| 信用金庫 | 比較的柔軟だが金利上乗せ |
| フラット35 | 耐震基準適合証明書(上部構造評点1.0以上)があれば可能 |
買主が見つかりにくい理由
住宅ローンが使えないということは、買主が「現金で購入できる人」に限られることを意味します。
- 購入希望者の大多数は住宅ローンを利用する
- 現金購入できる層は投資家や業者が中心
- 価格交渉で大幅な値引きを求められる
結果として、旧耐震の建物は売りたいときに売れない、売れても価格が大幅に下がるという状況に陥ります。詳しくは「旧耐震基準の建物は売れる?」で解説しています。
年々下がる資産価値
築年数別の価格推移
旧耐震の建物は、築年数が経過するほど資産価値が下がります。
木造戸建の場合(新築時3,000万円と仮定)
| 築年数 | 建物の残存価値 | 目安金額 |
|---|---|---|
| 築20年 | 約20% | 600万円 |
| 築30年 | 約10% | 300万円 |
| 築40年 | 約5% | 150万円 |
| 築45年以上 | ほぼ0円 | 土地値のみ |
旧耐震の木造建物は、2026年時点で築45年以上。建物としての価値はほぼゼロで、土地の価値だけが残っている状態です。
マンションの場合
マンションも同様に資産価値は下がりますが、立地によっては土地の持分に価値が残ります。ただし、旧耐震マンション特有の問題もあります。詳しくは「旧耐震マンションの売却」をご覧ください。
「待てば待つほど損」な理由
旧耐震の建物を所有し続ける場合、以下のコストが毎年発生します。
| 費目 | 年間の目安 |
|---|---|
| 固定資産税・都市計画税 | 10〜20万円 |
| 修繕費(平均) | 10〜30万円 |
| 地震保険料 | 3〜4万円 |
| 火災保険料 | 2〜3万円 |
| 合計 | 25〜57万円/年 |
※金額は地域・物件条件により異なります。
5年間放置した場合、維持費だけで125〜285万円。さらに建物の劣化が進み、売却価格も下がります。
| 項目 | 金額 |
|---|---|
| 維持費用(5年間) | 約200万円 |
| 売却価格の下落 | 約100〜200万円 |
| 合計損失 | 約300〜400万円 |
耐震補強 vs 売却の費用比較
耐震補強の費用
耐震補強にかかる費用は、建物の構造や状態によって大きく異なります。
| 構造 | 耐震補強費用 | 工期 |
|---|---|---|
| 木造戸建 | 100〜300万円 | 1〜3ヶ月 |
| 鉄骨造 | 200〜500万円 | 2〜4ヶ月 |
| RC造マンション(1戸あたり) | 50〜150万円 | 3〜12ヶ月 |
耐震補強の費用や補助金については「耐震診断・耐震補強の費用」で詳しく解説しています。
補強と売却の費用対効果
住む予定がない場合、耐震補強と売却のどちらが経済的に有利かを比較します。
ケース:木造戸建(築48年、土地値1,500万円)
| 項目 | 耐震補強して売却 | 現況のまま売却 |
|---|---|---|
| 売却価格 | 1,700万円(土地値+建物付加価値200万円) | 1,400万円(土地値から解体費控除) |
| 耐震補強費 | −200万円 | — |
| 諸費用 | −50万円 | −50万円 |
| 手取り | 1,450万円 | 1,350万円 |
差額は100万円ですが、補強費200万円を投じて100万円しか回収できないため、費用対効果はマイナスです。
住む予定がなければ、耐震補強せずに現況のまま売却する方が経済的に有利なケースが多いです。※上記は一般的な試算例であり、実際の価格は物件の状態・立地・市場環境によって異なります。
住み続ける場合の判断基準
自分で住み続ける場合は、命を守るための投資として耐震補強を検討する価値があります。
耐震補強を検討すべきケース
- あと10年以上住む予定がある
- 耐震診断で「倒壊の危険性が高い」と判定された
- 自治体の補助金が利用できる(費用の1/2〜2/3を補助)
売却を検討すべきケース
- 住む予定がない、または近い将来引っ越す予定
- 補強費用が高額で費用対効果が合わない
- 建物の劣化が激しく補強だけでは不十分
相続した旧耐震の実家については「旧耐震の実家を相続…売却か耐震補強か判断基準」も参考にしてください。
自己流リフォームの落とし穴
YouTubeやSNSで「自分で耐震補強する方法」といった情報を見て、格安業者に依頼したり自分で工事する方がいます。しかし、 正規の手順を踏まないリフォームは、融資審査や税制優遇の面で旧耐震扱いのままになりがちです。
耐震補強が売却条件の改善につながるための正規フロー:
- 耐震診断(有資格者による調査)
- 補強設計(診断結果に基づく設計)
- 施工(設計どおりの工事)
- 耐震基準適合証明書の取得
この4ステップを踏んで初めて、住宅ローン減税・登録免許税軽減・地震保険割引(耐震等級に応じて10〜50%)が適用され、融資面で有利になります。証明書がなければ「工事しました」という自己申告にすぎず、金融機関の融資判断には活かしにくいのが実情です。
証明書なしリフォームのリスク:
- 売却時に補強費用を回収できない
- 施工品質が不明で、かえって買主の不安材料になる
- 手抜き工事が発覚した場合、修繕費が追加で発生する
自分で耐震補強に数百万円かけるより、プロの買取業者に売却する方が合理的なケースは多いです。実際に、旧耐震の物件をプロが買い取り、適切なリフォームで再生した事例があります。
- 旧耐震ビルの買取事例 — 買取後4年以上安定運営
- 空室21戸の旧耐震マンション — 大規模リフォームで1年で満室に
- 旧耐震借地権アパート — リフォーム後6年以上満室維持
詳しくは「旧耐震のリフォームで資産価値は上がる?自己流補強の落とし穴と正しい判断基準」で解説しています。
まとめ
旧耐震の建物に住み続けるリスクをまとめます。
構造的リスク
- 震度6強以上で倒壊の危険性が高い
- 築45年以上の経年劣化が耐震性をさらに低下させる
経済的リスク
- 地震保険は補償限度額があり、全額カバーされない
- 住宅ローンが通りにくく、売却時に買主が限られる
- 資産価値は年々下がり、維持費だけが発生し続ける
判断のポイント
- 住み続けるなら耐震補強(100〜300万円)を検討
- 住む予定がなければ早めの売却が経済的に有利
- 待てば待つほど維持費+価格下落で損失が拡大
旧耐震物件の基本的な仕組みや対応方法の全体像は「旧耐震の売却・買取について」で解説しています。