固定資産税の仕組み|「更地にすると6倍」は本当か?
この記事でわかること
Q. 更地にすると固定資産税が6倍になるのは本当ですか?
Q. 住宅用地特例とは何ですか?
Q. 農地の固定資産税はなぜ安いのですか?
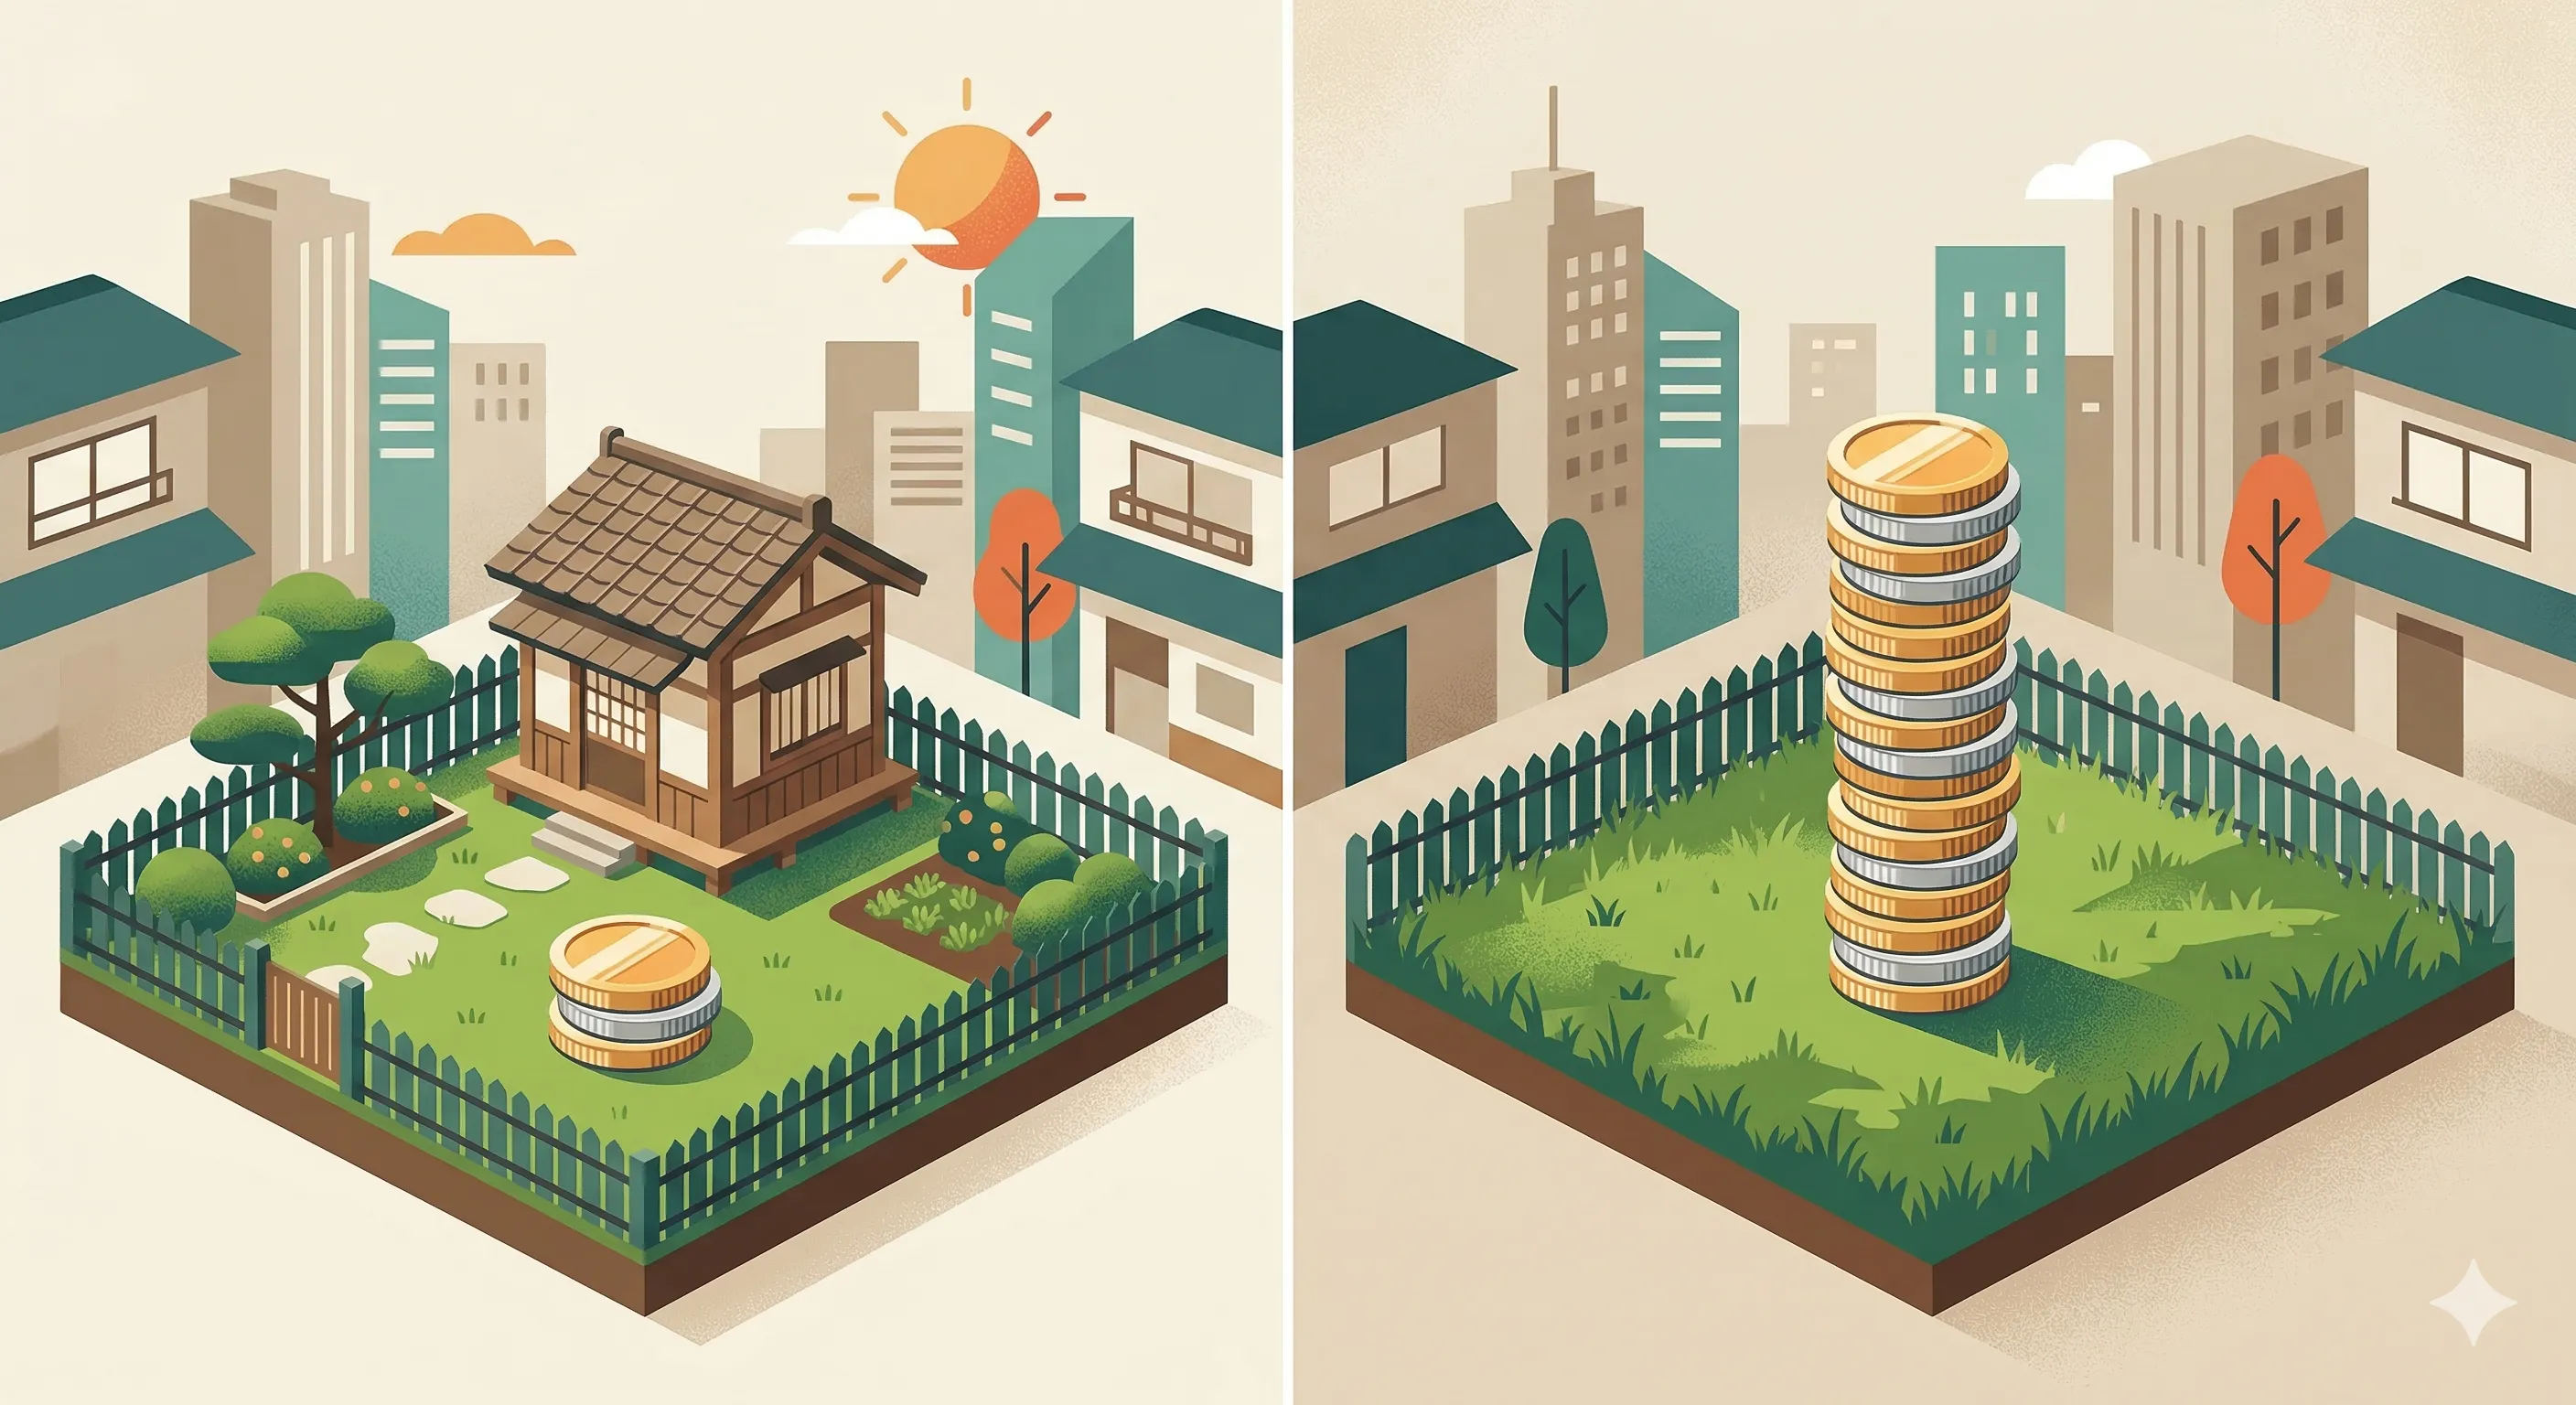
空き家を更地にすると固定資産税が6倍になる——。不動産の世界ではよく知られた話です。しかし、この表現は曲解された表現ともいえることは、あまり知られていません。
正確には、住宅が建っている土地は固定資産税が1/6に軽減されています。更地にするとこの軽減がなくなり、本来の税額に戻るだけです。
この違いは単なる言葉の問題ではありません。「6倍に上がる」と「元に戻る」では、判断が変わります。本記事では、固定資産税の仕組みを根本から解説し、不動産の売却・保有の判断に必要な知識を整理します。
そもそも固定資産税はいくらかかるのか
相続した実家、放置している空き地——持っているだけで毎年いくら取られるのか。
固定資産税は、毎年1月1日時点の土地・建物の所有者に課される地方税です。税率は評価額の1.4%(標準税率)。都市計画区域内ではさらに都市計画税(上限0.3%)が加わり、合わせて最大1.7% になります。
ここで重要なのは、土地の「評価額」は用途や状態によって大きく変わるということです。同じ場所にある土地でも、住宅地か更地か農地かで、実際に支払う税額はまったく違います。その差を生む最大の要因が、次に説明する「住宅用地特例」です。
住宅用地特例——「安い」のではなく「安くしてもらっている」
制度の目的
住宅用地特例は、住宅の供給を促進するために設けられた政策減税です(地方税法第349条の3の2)。「住宅を建てやすくし、維持するインセンティブを与える」ことが目的で、居住用の建物が建っている土地に自動的に適用されます。
200㎡以下の一般的な住宅地であれば、固定資産税は本来の6分の1で済んでいます。図の薄い背景が「本来の税額」、色のついた部分が「実際に払っている額」です。多くの人が「普通の税額」だと思っている金額は、実は大幅に割引された金額です。
「6倍に上がる」の正体
更地にしても税率が上がるわけではありません。軽減がなくなって、本来の税額に戻るだけです。
たとえば評価額2,000万円の土地なら、住宅用地特例ありで年間約4.7万円、特例がなくなると年間約28万円。差額は約23万円。確かに6倍の差がありますが、28万円が「本来の税額」であり、4.7万円が「特別に安くしてもらっている額」です。
この認識があるかどうかで、売却・保有・解体の判断が変わってきます。
空き家が壊せない——制度が生んだ矛盾
「壊すと損」という合理的判断
住宅用地特例は本来の目的どおり、住宅の供給促進に機能してきました。しかし、ある副作用を生みます。
どんなにボロボロの家でも、建っているだけで土地の税金は1/6。
老朽化して誰も住んでいない空き家でも、解体すれば税金は6倍。さらに解体費用(木造で100〜200万円程度)もかかります。
合理的に考えれば、使わない空き家でも壊さずに放置した方が「得」になってしまう。この構造が、空き家問題の根本にあります。
空き家が増え続けた背景
- 相続で取得した実家を壊せない(壊すと税金が上がる)
- 管理もできない(遠方に住んでいる)
- 売るにも買い手がつかない(立地が悪い・再建築不可など)
こうして、老朽化した空き家が全国で放置され、倒壊の危険、害虫の発生、景観の悪化といった問題が深刻化しました。住宅を守るための制度が、結果的に危険な空き家を守ってしまったのです。
鞭——放置すれば特例を剥がす
この矛盾に対処するため、2015年に「空家等対策の推進に関する特別措置法」(空き家特措法、平成26年法律第127号)が施行され、2023年に改正されました。
- 特定空家(2015年〜):著しく危険・有害な空き家。勧告を受けると住宅用地特例が解除
- 管理不全空家(2023年〜):特定空家になる前段階でも、勧告で特例が解除
「壊さなくても、放置すれば特例を外す」——空き家を放置するインセンティブを制度で潰しにかかったわけです。
飴——手放す人・活用する人を支援
空き家対策は鞭だけではありません。所有者が「手放しやすい」「活用しやすい」環境も同時に整備されました。
| 施策 | 内容 |
|---|---|
| 空き家バンク | 自治体が運営する空き家のマッチングサービス。売りたい所有者と買いたい移住希望者をつなぐ |
| 解体費用の補助金 | 自治体によって数十万〜100万円程度の補助。特定空家予備軍が主な対象 |
| 相続空き家の3,000万円特別控除 | 相続した空き家を売却した場合、譲渡所得から3,000万円を控除できる特例(要件あり) |
| 空き家活用促進区域(2023年〜) | 自治体が指定した区域内で、用途変更の規制を緩和。店舗や福祉施設への転用を促進 |
鞭(放置すれば税優遇を剥がす)と飴(手放す・活用する人を支援する)の両面で、空き家の流動化を図っています。
特定空家・管理不全空家の詳しい指定条件や対策については「空き家の固定資産税が6倍に?特定空家と対策」で解説しています。
農地の固定資産税——もうひとつの「用途による優遇」
なぜ農地は税金が安いのか
住宅用地特例と同じように、農地にも用途に基づく税優遇があります。農地は食料生産という公益性から、宅地とは比較にならないほど低い評価額で課税されます。
同じ立地でも、宅地なら年間28万円の固定資産税がかかる土地が、農地なら数千円。この差は「特例で安くなっている」のではなく、農地としての評価額そのものが宅地の数十分の一であるためです。
市街化区域の農地——宅地並み課税という問題
ただし、市街化区域内の農地は事情が異なります。市街化区域は「積極的に市街化すべき区域」と位置づけられており、農地であっても宅地と同等に評価して課税する宅地並み課税が適用される場合があります。
都市部で農業を続けている所有者にとっては、大きな負担です。
生産緑地——30年の約束とその後
この問題に対する制度が「生産緑地」です。市街化区域内でも、30年間の営農義務と引き換えに農地課税を維持できる仕組みとして、1992年に始まりました。
30年後の2022年、大量の生産緑地が一斉に指定期限を迎えました。農地が宅地として市場に出れば地価が下落するのではないか——いわゆる「2022年問題」です。
実際には「特定生産緑地」への移行制度が設けられ、大量放出は回避されました。しかし、相続が発生すると生産緑地の指定を解除せざるを得ないケースもあります。解除すれば宅地並み課税に切り替わり、固定資産税は大幅に上がる。この負担増が、相続した農地を売却する動機のひとつになっています。
物件タイプ別の固定資産税
所有している物件の種類によって、固定資産税の論点は異なります。
| 物件タイプ | 主な論点 | 詳細記事 |
|---|---|---|
| 空き家 | 特定空家指定・特例解除 | 空き家の固定資産税が6倍に? |
| 再建築不可物件 | 接道状況による評価減 | 再建築不可物件の固定資産税 |
| 築古物件 | 解体と住宅用地特例の関係 | 築古物件は解体すべき? |
| 旧耐震マンション | 経年減価と売却判断 | 旧耐震マンションの売却 |
まとめ
「更地にすると固定資産税が6倍」は、正しくは「住宅用地特例がなくなり本来の税額に戻る」です。
- 住宅用地特例は政策減税。住宅が建っている土地だけの優遇措置
- この特例が空き家放置のインセンティブを生み、社会問題化した
- 法改正で鞭(特例解除)と飴(バンク・補助金・控除)の両面から対策が進んでいる
- 農地にも用途による税優遇があり、相続時の課税変動が売却の判断材料になる
固定資産税の仕組みを理解した上で、所有し続けるか売却するかの判断をすることが大切です。