空き家の固定資産税が6倍に?計算例と5つの対策
この記事でわかること
Q. 空き家の固定資産税が6倍になるのはどんな場合ですか?
Q. 特定空家と管理不全空家の違いは何ですか?
Q. 固定資産税の増加を防ぐにはどうすればいいですか?
総務省の住宅・土地統計調査(2023年)によると、全国の空き家数は約900万戸を超え、過去最多を更新しました。空き家を放置すると固定資産税が最大6倍になる可能性があることをご存じでしょうか。放置空き家が引き起こす事件・事故については「放置空き家が原因で起きた事件・事故の事例集」でも紹介しています。
空き家の固定資産税が高くなる仕組み
「空き家の固定資産税が6倍になる」――これは、住宅用地の特例が解除されることで起こります。
住宅用地の特例とは
住宅が建っている土地には、固定資産税を軽減する特例があります(地方税法第349条の3の2)。
| 区分 | 軽減率 |
|---|---|
| 小規模住宅用地(200㎡以下) | 課税標準額が1/6に |
| 一般住宅用地(200㎡超) | 課税標準額が1/3に |
特例が解除されると
この特例が解除されると、固定資産税が 最大6倍 になります。
計算例
土地の評価額:1,800万円(200㎡以下)
課税標準額(通常):300万円(1/6に軽減)
固定資産税(通常):300万円 × 1.4% = 4.2万円

課税標準額(特例解除):1,800万円
固定資産税(特例解除):1,800万円 × 1.4% = 25.2万円

増加額:21万円/年(6倍)特定空家とは
特定空家の定義
空家等対策の推進に関する特別措置法第2条第2項 に基づき、以下のいずれかに該当する空き家は「特定空家」に指定されます。詳しくは「空き家特措法とは」をご覧ください。
| 区分 | 内容 |
|---|---|
| 倒壊の危険 | 著しく保安上危険な状態 |
| 衛生上有害 | 著しく衛生上有害な状態 |
| 景観阻害 | 著しく景観を損なう状態 |
| 生活環境への影響 | 放置により周辺の生活環境に悪影響 |
具体例
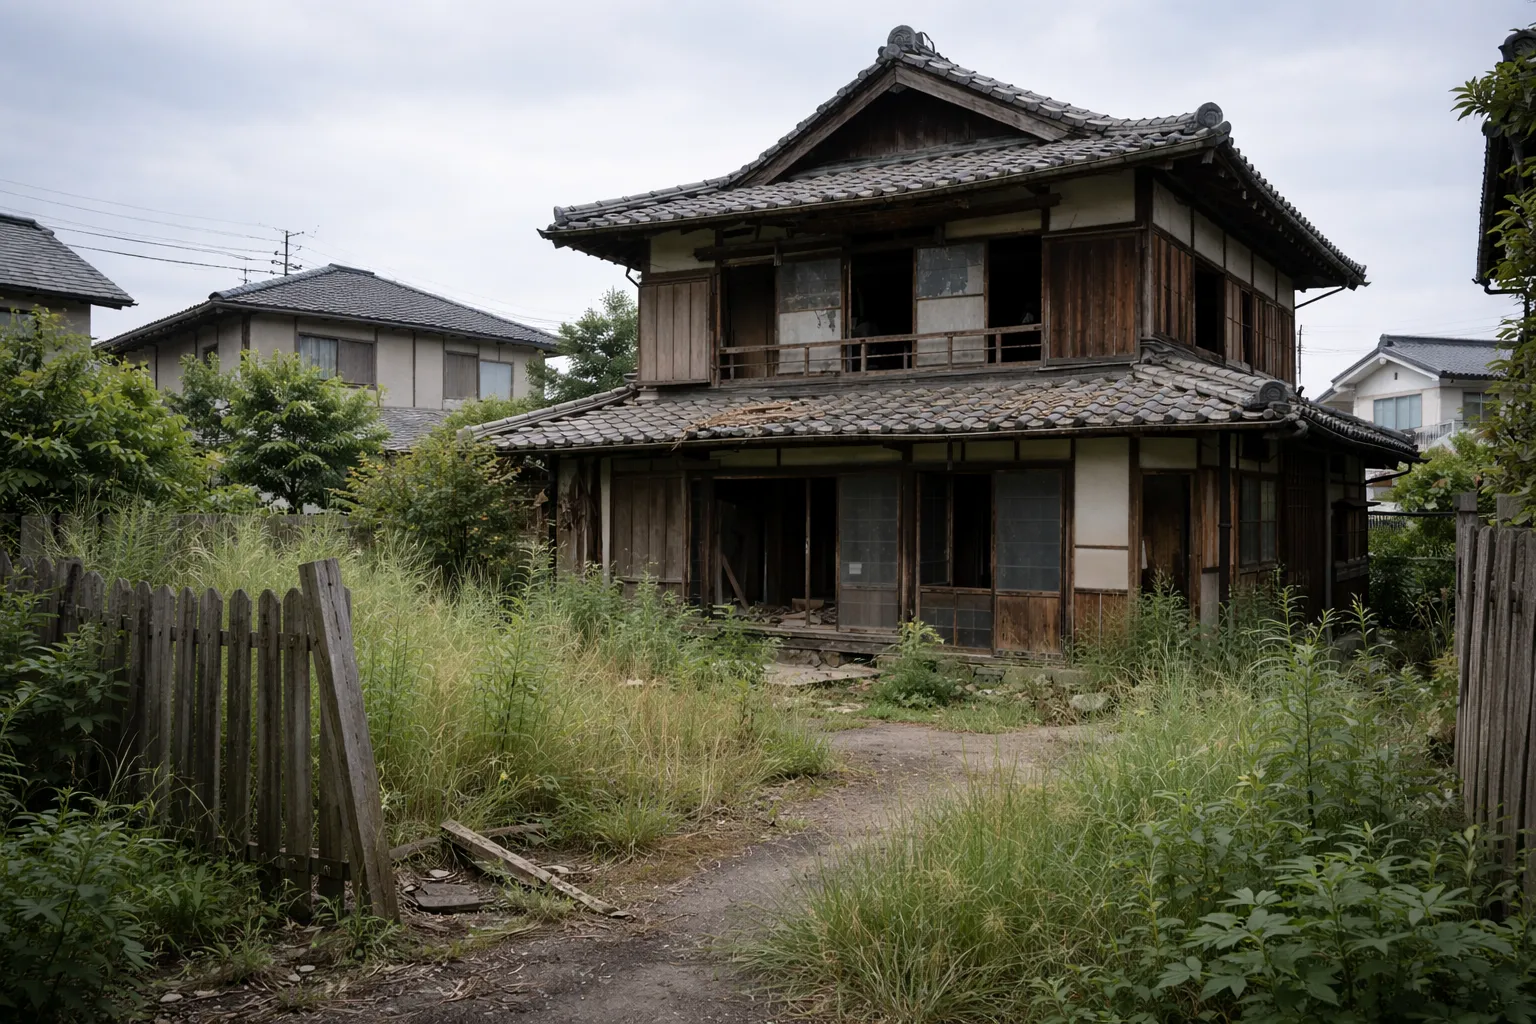
倒壊の危険
- 基礎が傾いている
- 屋根が崩落している
- 外壁が剥がれている
衛生上有害
- ゴミが放置されている
- 害虫・害獣が発生
- 悪臭がする
景観阻害
- 雑草が繁茂
- 落書きがある
- ゴミが散乱
管理不全空家(2023年新設)
管理不全空家とは
2023年12月施行の 空家等対策の推進に関する特別措置法 改正(令和5年法律第50号)で、「管理不全空家」( 法第13条第1項 )という新しいカテゴリが設けられました。
特定空家になる前の段階 で、適切な管理がされていない空き家が対象です。この改正により、特定空家に至る前でも勧告→住宅用地特例解除が可能になり、固定資産税増額の対象が大幅に拡大しました。
管理不全空家に指定されると
- 市区町村から指導・勧告
- 勧告を受けると住宅用地特例が解除 (特定空家と同じ効果)
- 固定資産税が上がる
特定空家との違い
| 項目 | 管理不全空家 | 特定空家 |
|---|---|---|
| 状態 | 放置すると特定空家になる | 著しく危険・有害 |
| 特例解除 | 勧告後に解除 | 勧告後に解除 |
| 行政代執行 | なし | あり(解体される可能性) |
特例解除までの流れ
ステップ1:調査
市区町村が空き家の状態を調査します。
ステップ2:助言・指導
管理不全または特定空家に該当する場合、まず助言・指導が行われます。
ステップ3:勧告
改善されない場合、勧告が行われます。この時点で住宅用地特例が解除されます。
ステップ4:命令(特定空家のみ、法第14条第3項)
勧告に従わない場合、改善命令が出されます。命令に違反すると 50万円以下の過料 が科されます。
ステップ5:行政代執行(特定空家のみ、法第14条第9項)
命令に従わない場合、市区町村が 行政代執行法 に基づき強制的に解体し、費用を所有者に請求します。費用は数百万円に及ぶケースもあり、前述の三重県伊賀市の事例では約632万円が請求されています。
対策方法
対策1:適切な管理を続ける
最も基本的な対策は、空き家を適切に管理することです。
管理のポイント
- 定期的な換気・通水
- 草刈り・清掃
- 建物の点検・修繕
- 郵便物の管理
管理が難しい場合は、空き家管理サービスの利用も選択肢です。月額5,000〜15,000円程度で、定期巡回・換気・通水・草刈り等を代行してくれます。料金はサービス内容や地域によって異なるため、複数社の見積もりを比較して選びましょう。
対策2:早めに売却する
管理が困難な場合は、早めに売却を検討しましょう。売却すれば固定資産税の負担がなくなり、管理の手間もなくなります。特定空家に指定されるリスクも回避できます。売却タイミングの判断も参考にしてください。
相続した空き家を売却する場合、一定の要件を満たせば譲渡所得から 最大3,000万円を控除 できる特例があります(被相続人の居住用財産に係る譲渡所得の特別控除)。適用期限がある制度なので、早めに確認しましょう。詳しくは「相続した空き家の売却と3,000万円控除」をご覧ください。
対策3:解体して更地にする
建物を解体して更地にする方法です。解体費用は木造30坪で100〜150万円程度が目安ですが、建物の構造・立地・アスベストの有無によって大きく変わります。必ず複数社から見積もりを取りましょう。解体費用の詳細は「空き家の解体費用」をご覧ください。
ただし、更地にすると住宅用地特例がなくなるため、固定資産税は上がります。先ほどの計算例(評価額1,800万円・200㎡以下)で比較すると:
| 状態 | 固定資産税(年額) |
|---|---|
| 住宅あり(特例適用) | 約4.2万円 |
| 特定空家で勧告後(特例解除) | 約25.2万円 |
| 更地(特例なし) | 約25.2万円 |
特例解除と更地の税額は同じです。つまり、勧告を受けてから慌てて解体しても税額は変わりません。むしろ更地にして早く売却したほうが、管理コストや損害賠償リスクから解放されます。三重県伊賀市では行政代執行で約632万円を請求された事例もあり、自主的に対処するほうが結果的に安く済みます。
対策4:賃貸に出す
リフォームして賃貸に出す方法です。
条件
- 建物の状態が比較的良好
- 賃貸需要がある立地
- リフォーム費用を回収できる見込み
対策5:行政の支援制度を活用
自治体によっては、以下の支援制度があります。
- 解体費用の補助
- 耐震リフォーム補助
- 空き家バンク
よくある質問
Q:どのくらいで特定空家になる?
明確な期間の基準はありません。建物の状態や近隣からの苦情などが判断材料になります。
Q:相続した空き家も対象?
はい。相続した空き家も同様に対象です。相続登記が済んでいなくても、 民法第717条 の土地工作物責任により実質的な所有者に管理責任があります。なお、2024年4月から 相続登記が義務化(不動産登記法第76条の2)されており、3年以内の登記が必要です。
Q:遠方に住んでいても責任がある?
はい。遠方に住んでいても所有者として管理責任があります。建物の瑕疵により他人に損害を与えた場合、 民法第717条 により 無過失で損害賠償責任 を負います。管理が難しい場合は、遠方の空き家管理サービスの利用か売却を検討しましょう。
Q:すでに勧告を受けた場合は?
早急に改善するか、売却を検討しましょう。放置するとさらに命令、行政代執行と進む可能性があります。
固定資産税の計算シミュレーション
ケース1:200㎡の土地、住宅あり
評価額:2,000万円
課税標準額:2,000万円 × 1/6 = 約333万円
固定資産税:333万円 × 1.4% = 約4.7万円/年
ケース2:同じ土地、特例解除後
評価額:2,000万円
課税標準額:2,000万円(特例なし)
固定資産税:2,000万円 × 1.4% × 0.7(負担調整)= 約19.6万円/年

増加額:約15万円/年
※実際の計算は負担調整措置により、急激な増加は抑えられます。
まとめ
空き家の固定資産税と対策についてまとめます。
固定資産税が上がるケース
- 特定空家・管理不全空家に指定
- 勧告を受ける
- 住宅用地特例が解除
対策
- 適切な管理を続ける
- 早めに売却する
- 解体して更地にする
- 賃貸に出す
空き家の売却全般については「空き家の売却・買取」もあわせてご覧ください。