既存不適格マンションは売れない?売却価格の目安と住宅ローンの可否
この記事でわかること
Q. 既存不適格マンションで住宅ローンは使えますか?
Q. 既存不適格マンションの売却価格はどれくらい下がりますか?
Q. 既存不適格マンションを売却する際の注意点は?
既存不適格マンションとは
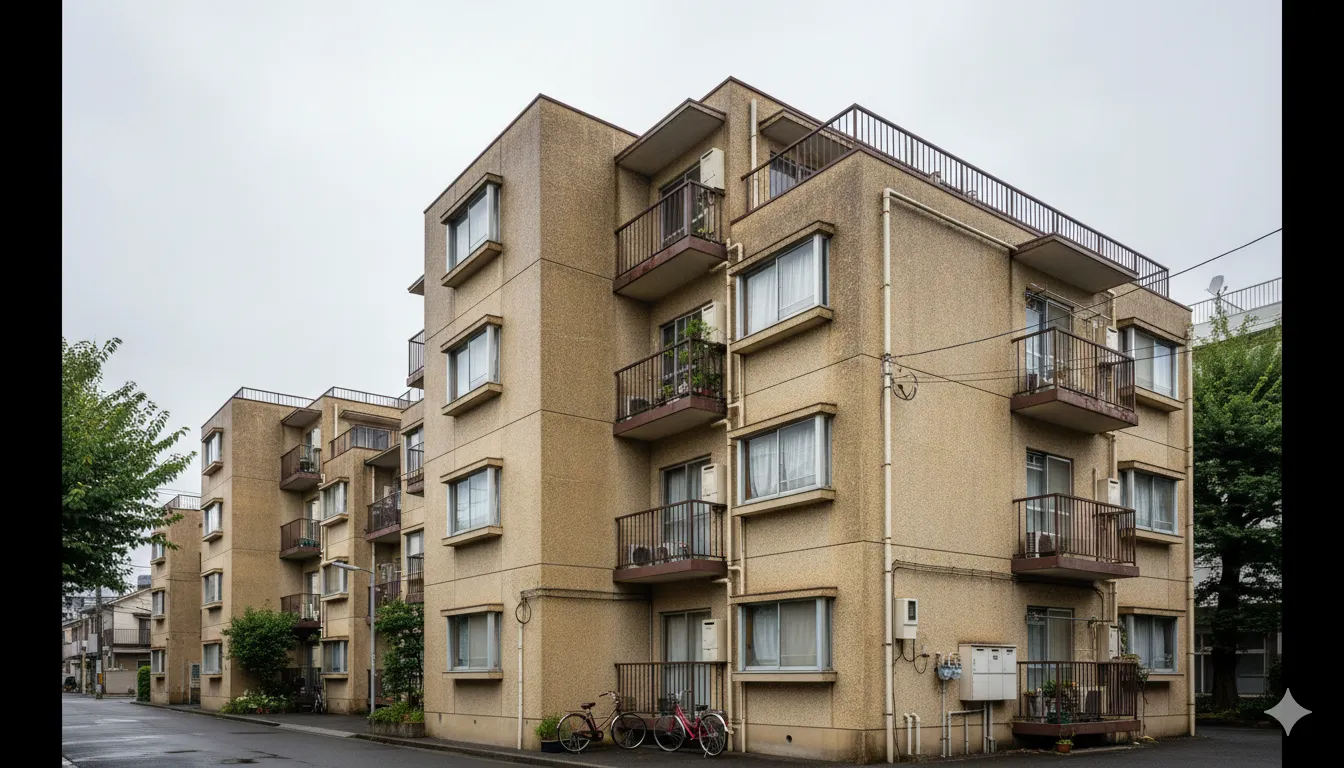
既存不適格マンションとは、 建築基準法第3条第2項 に基づき、建築当時は適法だったが、その後の法改正や都市計画の変更により現行基準に適合しなくなったマンションです。そのまま使用し続けることは法律上認められていますが、建替え時には現行法への適合が求められるため、同規模での再建築ができなくなります。既存不適格の基本については「既存不適格建築物とは?」をご覧ください。
よくある既存不適格の例
| 項目 | 根拠法令 | 内容 |
|---|---|---|
| 容積率オーバー | 建築基準法第52条 | 都市計画の変更で容積率が引き下げられた |
| 高さ制限オーバー | 建築基準法第55条・第56条 | 日影規制や高度地区の新設 |
| 駐車場不足 | 各自治体の条例 | 駐車場付置義務の強化 |
| 旧耐震基準 | 建築基準法施行令(1981年改正前) | 1981年5月31日以前の耐震基準で建築 |
既存不適格マンションの特徴
住み続けることは問題なし
- 現状のまま居住・利用可能
- 是正義務なし
建替えに影響あり
- 同規模での建替えが困難
- 容積率オーバーなら縮小が必要
住宅ローンは使える?
結論:使いにくいが、使えるケースもある
既存不適格マンションへの住宅ローンは、審査が厳しくなりますが、使えるケースもあります。
使えるケース
| ケース | 詳細 |
|---|---|
| 軽微な既存不適格 | 容積率オーバーが10%程度以内 |
| フラット35適合 | 耐震性等の条件をクリア |
| 一部の金融機関 | 柔軟な審査をする銀行 |
使えないケース
| ケース | 理由 |
|---|---|
| 大幅な容積率オーバー | 担保価値が低い |
| 旧耐震+耐震診断なし | 安全性が不明 |
| 検査済証がない | 適法性が確認できない |
フラット35の場合
住宅金融支援機構 のフラット35は、既存不適格でも以下の条件を満たせば利用可能です。ただし、容積率オーバーの物件は原則として 検査済証 があり、かつ 現行基準の容積率以内 であることが条件のため、既存不適格マンションの多くは対象外になります。
利用可能になる条件
- 適合証明書(物件検査)が取得できること
- 新耐震基準(1981年6月1日以降の建築確認)を満たすこと、または耐震基準適合証明書があること
- 床面積30㎡以上、マンションの場合は管理規約があること
売却価格への影響
価格が下がる要因
| 要因 | 影響度 |
|---|---|
| 住宅ローンの使いにくさ | 大 |
| 建替え時の縮小 | 中 |
| 既存不適格のイメージ | 小 |
価格の目安
| 状況 | 価格目安(適格物件比) |
|---|---|
| 軽微(容積率10%以内) | 90〜95% |
| 中程度(容積率10〜30%) | 75〜90% |
| 大幅(容積率30%以上) | 60〜75% |
| 旧耐震+容積率オーバー | 50〜70% |
売却方法
方法1:一般市場での売却
通常の売却活動を行います。
ポイント
- 住宅ローンが使える金融機関を調べる
- 既存不適格の内容を正確に説明
- 適正な価格設定
買主候補
- 現金購入者
- フラット35利用者
- 投資家
方法2:買取業者への売却
既存不適格物件を扱う買取業者に売却します。
メリット
- 確実に売却できる
- スピーディー
- 現況のまま売却
方法3:投資家向け売却
収益物件として投資家に売却します。
ポイント
- 利回りを重視
- 賃貸中なら収益性をアピール
売却時の注意点
注意点1:管理組合の状況確認
マンションの管理状況が売却に影響します。
確認事項
- 修繕積立金の状況
- 管理組合の運営状況
- 建替え・大規模修繕の計画
注意点2:重要事項説明
宅地建物取引業法第35条 に基づく重要事項説明で、既存不適格であることを買主に説明する義務があります。
説明すべき事項
- 既存不適格の具体的な内容(容積率何%オーバーか等)
- 建替え時の制約(現行法に適合させると延床面積が縮小)
- 住宅ローンの使いにくさ
- 容積率オーバーの詳細は「容積率オーバーの建物を売却する方法」をご覧ください
注意点3:建替え決議の可能性
築年数が経過したマンションでは、建替え決議の可能性があります。 区分所有法第62条 により、建替え決議には 区分所有者及び議決権の各5分の4以上の賛成 が必要です。国土交通省の統計では、建替えが実現したマンションは全国で累計約300件にとどまっており、合意形成のハードルは非常に高いのが現状です。
既存不適格マンションの場合の追加リスク
- 建替え後は容積率が縮小するため、各戸の面積が減少
- 減少分の補填について区分所有者間で合意が困難
- 建替え費用に加え、面積縮小に伴う資産価値低下の問題
マンション売却のコツ
コツ1:住宅ローンの情報提供
住宅ローンが使える金融機関の情報を提供しましょう。
コツ2:適正価格の設定
既存不適格であることを考慮した適正価格を設定しましょう。
コツ3:複数の売却方法を検討
一般売却、買取業者、投資家向けなど、複数の選択肢を検討しましょう。
まとめ
既存不適格マンションの売却についてまとめます。
住宅ローン
- 使いにくいが、使えるケースもある
- フラット35は条件を満たせば利用可能
- 金融機関によって対応が異なる
売却価格
- 適格物件より10〜40%程度下がる傾向
- 既存不適格の程度による
売却方法
- 一般市場での売却
- 買取業者への売却
- 投資家向け売却
既存不適格物件の売却全般については「既存不適格の売却・買取」もあわせてご覧ください。