空き家の売却時期|売り時を見極めるポイント
この記事でわかること
Q. 空き家を売却する最適なタイミングはいつですか?
Q. 所有期間5年で税金が変わるとはどういうことですか?
Q. 空き家の売却に季節は関係ありますか?
空き家売却のタイミングが重要な理由
空き家の売却は、タイミングによって得られる金額や税負担が大きく変わります。
タイミングを逃すリスク
- 建物の劣化による価値低下
- 税制優遇の期限切れ
- 固定資産税の負担増
- 特定空家指定のリスク
売却を急ぐべきケース
以下のケースでは、早めの売却を検討すべきです。
ケース1:3,000万円控除の期限が迫っている
相続した空き家の 3,000万円特別控除( 租税特別措置法第35条第3項 、被相続人の居住用財産に係る譲渡所得の特別控除)は、 相続開始から3年を経過する日の属する年の12月31日まで に売却する必要があります。詳しくは「相続した空き家の売却と3,000万円控除」をご覧ください。
例
- 2024年4月1日に相続開始
- 期限:2027年12月31日まで
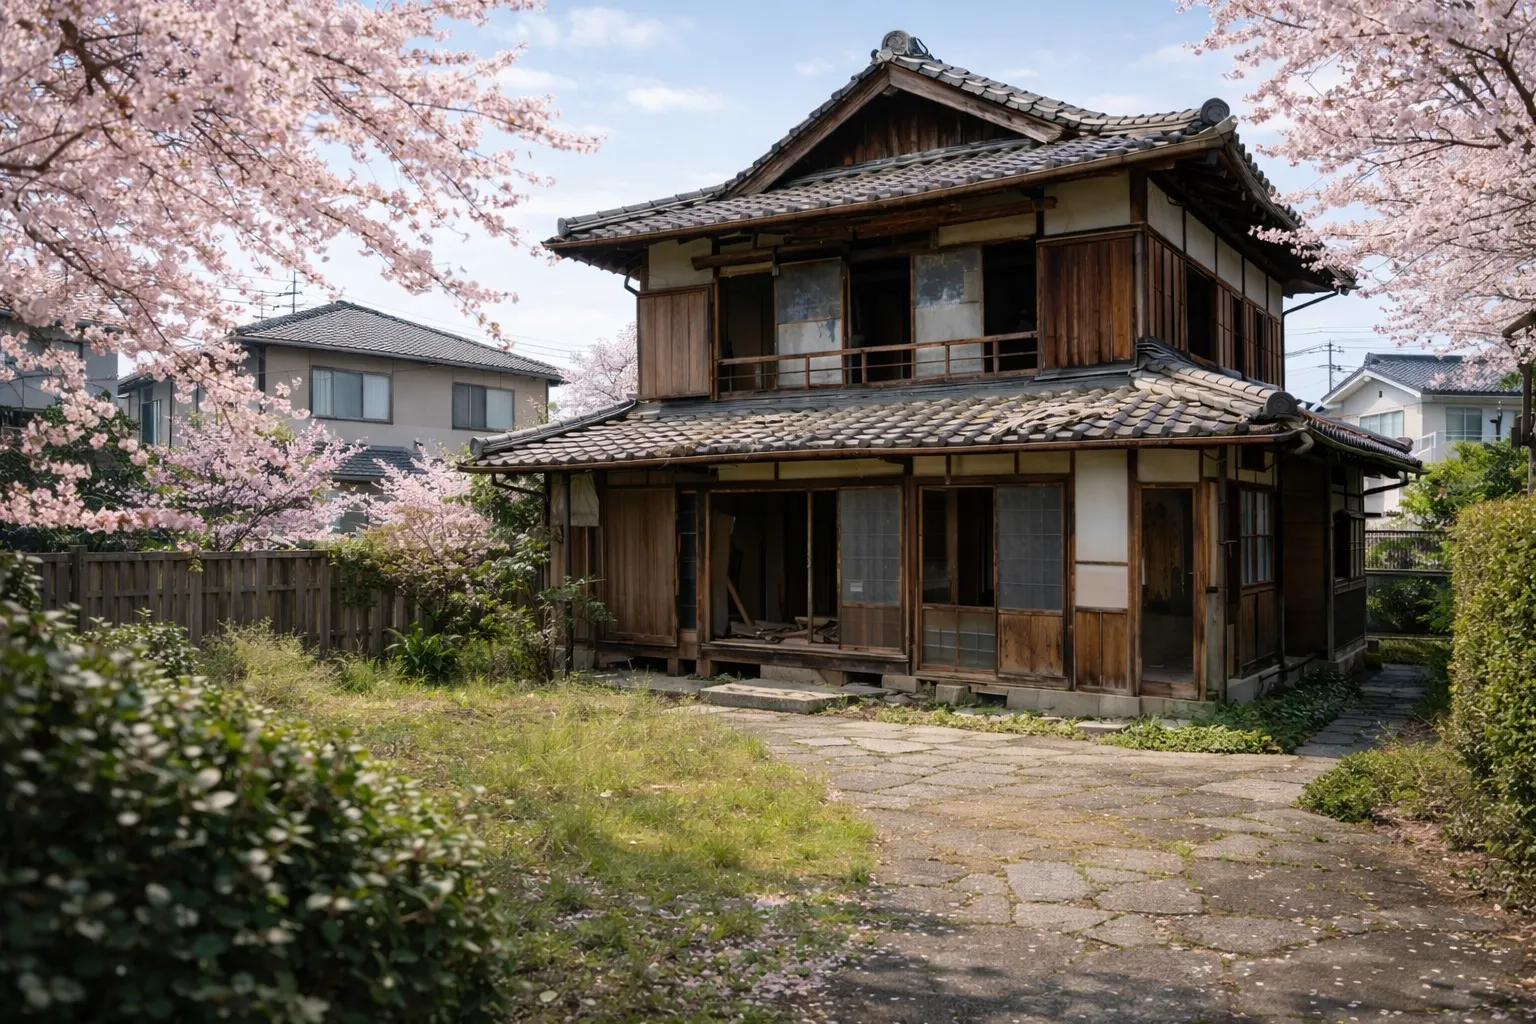
ケース2:建物の劣化が進んでいる
建物が劣化すると、以下の問題が生じます。
- 売却価格の低下
- 解体費用の発生
- 特定空家指定のリスク
劣化のサイン
- 雨漏りの発生
- 外壁のひび割れ
- 基礎の沈下
- シロアリ被害
ケース3:管理が困難
遠方に住んでいる、体力的に管理が難しいなどの場合は、早めに売却した方が負担を減らせます。
ケース4:特定空家・管理不全空家の指定リスク
空家等対策の推進に関する特別措置法 に基づき、特定空家または管理不全空家に指定され勧告を受けると、 住宅用地特例(地方税法第349条の3の2)が解除され固定資産税が最大6倍になります。行政から指導を受けている場合は、勧告される前に売却することで固定資産税の増加を避けられます。
売却を待っても良いケース
以下のケースでは、売却を急がなくても良い場合があります。
ケース1:不動産市況が回復傾向
不動産価格が上昇傾向にある場合、待つことで高値売却の可能性があります。
ただし、管理コストとのバランスを考慮する必要があります。
ケース2:再開発・インフラ整備の予定
周辺で再開発やインフラ整備(新駅開業など)の予定がある場合、完成後に価値が上がる可能性があります。
ケース3:賃貸収入が見込める
リフォームして賃貸に出すことで、収入を得ながらタイミングを待つ方法もあります。
ケース4:所有期間5年の境目
所有期間が5年を超えると、譲渡所得税の税率が大幅に下がります( 租税特別措置法第31条・第32条 )。
| 所有期間 | 区分 | 所得税+住民税 |
|---|---|---|
| 5年以下 | 短期譲渡所得 | 39.63%(所得税30.63%+住民税9%) |
| 5年超 | 長期譲渡所得 | 20.315%(所得税15.315%+住民税5%) |
※所有期間は 売却した年の1月1日時点 で判定します(暦年ベース、実際の保有日数ではない)。 ※相続した場合は、 被相続人の所有期間を引き継ぎます(所得税法第60条)。
売却時期の判断ポイント
ポイント1:税制優遇の期限
3,000万円特別控除の期限
- 相続から3年を経過する日の年末まで
- この期限を過ぎると控除が使えない
所有期間5年の境目
- 5年超で税率が約半分に
- 相続の場合は被相続人の所有期間を加算
ポイント2:建物の状態
建物の状態が悪化する前に売却することが重要です。
状態チェック
- 屋根・外壁の劣化
- 雨漏りの有無
- 設備の動作
- シロアリ・害虫の被害
ポイント3:市場動向
不動産市場の動向も判断材料です。
確認方法
- 近隣の取引事例
- 公示価格の推移
- 不動産会社への相談
ポイント4:管理コスト
売却を待つ間の管理コストを計算しましょう。
| 項目 | 年間費用目安 |
|---|---|
| 固定資産税 | 5〜30万円 |
| 管理サービス | 6〜18万円 |
| 修繕費(予備) | 5〜20万円 |
| 火災保険 | 1〜3万円 |
| 合計 | 17〜71万円 |
ポイント5:季節要因
不動産取引には季節的な傾向があります。
| 時期 | 特徴 |
|---|---|
| 1〜3月 | 転勤・進学シーズンで活発 |
| 4〜5月 | やや落ち着く |
| 9〜11月 | 比較的活発 |
| 12月 | 年末で鈍化 |
ただし、買取の場合は季節にかかわらず売却可能です。
売却方法による違い
仲介売却の場合
- 売却に3〜6ヶ月程度かかる
- 希望時期に売れるとは限らない
- 市況の影響を受けやすい
買取の場合
- 1〜2ヶ月で売却完了
- タイミングをコントロールしやすい
- 市況の影響を受けにくい
買取サービスの詳細は「空き家買取サービスの活用法」をご覧ください。
シミュレーション
ケース1:3,000万円控除を使えるケース
条件
- 譲渡所得:2,500万円
- 相続から2年経過
- 控除の期限まで1年
今すぐ売却
- 控除適用で税金0円
- 確実に控除を使える
1年後に売却
- 控除適用で税金0円
- ただし期限ギリギリでリスクあり
→ 早めの売却がおすすめ
ケース2:所有期間が4年のケース
条件
- 譲渡所得:1,000万円
- 所有期間:4年
- 年間管理コスト:20万円
今すぐ売却
- 税金:1,000万円 × 39% = 390万円
1年後に売却
- 税金:1,000万円 × 20% = 200万円
- 管理コスト:20万円
- 差額:390万円 - 200万円 - 20万円 = 170万円の節税
→ 1年待つのが有利(ただし建物劣化リスクを考慮)
まとめ
空き家売却の最適なタイミングを判断するポイントです。
早めに売却すべきケース
- 3,000万円控除の期限が迫っている
- 建物の劣化が進んでいる
- 管理が困難
- 特定空家指定のリスク
売却を待っても良いケース
- 所有期間5年の境目が近い
- 再開発の予定がある
- 賃貸収入が見込める
判断のポイント
- 税制優遇の期限
- 建物の状態
- 市場動向
- 管理コスト
空き家の売却全般については「空き家の売却・買取」もあわせてご覧ください。