借地権付き建物の相続|売却か建替えか判断基準
この記事でわかること
Q. 借地権付き建物を相続したらどんな選択肢がある?
Q. 相続時に地主の承諾は必要?
Q. 借地権付き建物の建替えには何が必要?
借地権付き建物を相続したら
親から借地権付き建物を相続したものの、「どうすればいいか分からない」という方は多くいらっしゃいます。売却を検討している方は「借地権の売却の流れ」もあわせてご覧ください。
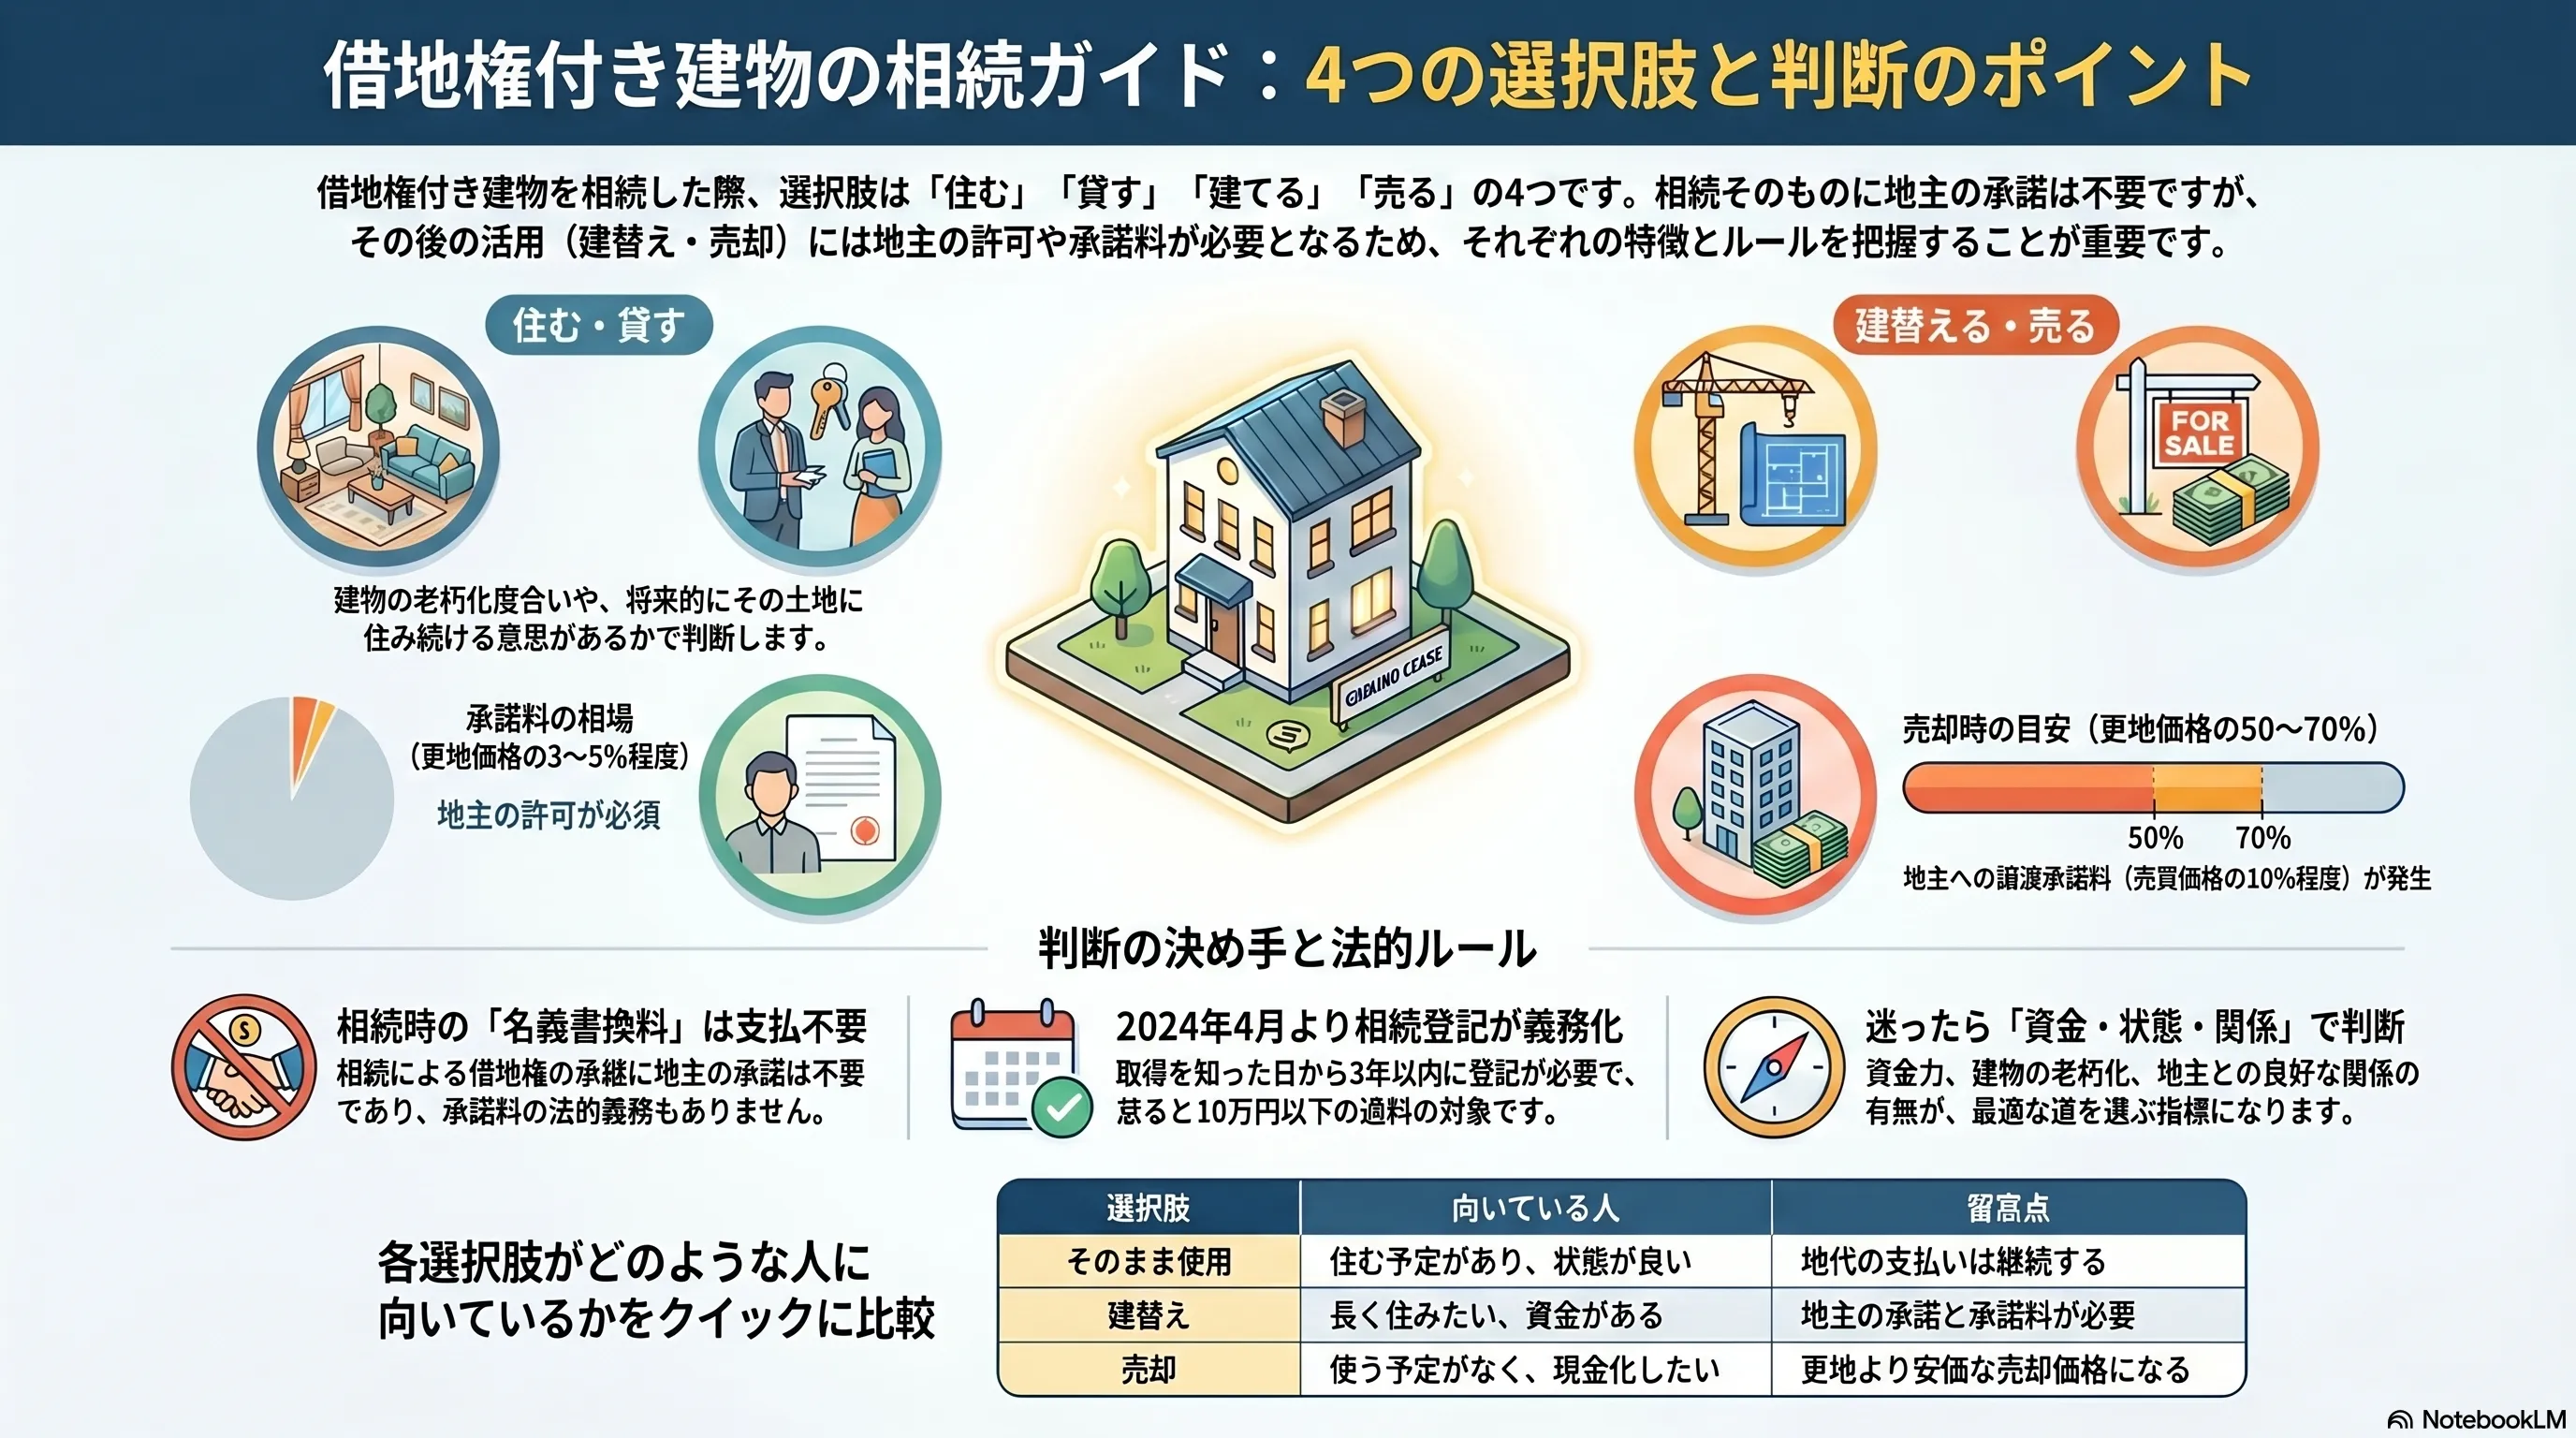
借地権付き建物を相続した場合、主に以下の選択肢があります。
- そのまま使用する
- 賃貸に出す
- 建替えて使用する
- 売却する
それぞれのメリット・デメリットを見ていきましょう。
選択肢1:そのまま使用する
相続した建物にそのまま住む、または別荘として使用する選択肢です。
メリット
- すぐに住み始められる
- 売却・建替えの手間がかからない
- 思い出のある家を残せる
デメリット
- 地代の支払いが続く
- 建物の老朽化が進む
- 修繕費用がかかる
向いている人
- 相続した建物に住みたい人
- 建物の状態が良い場合
- 地代負担が問題ない人
選択肢2:賃貸に出す
相続した建物を賃貸物件として貸し出す選択肢です。
メリット
- 家賃収入が得られる
- 建物を維持できる
- 将来的に売却も可能
デメリット
- 地代の支払いは続く
- 賃貸管理の手間がかかる
- 入居者トラブルのリスク
- 建物が古いと借り手がつかない
注意点:地主の承諾
借地権付き建物を賃貸に出す場合、借地契約の内容によっては地主の承諾が必要な場合があります。契約書を確認しましょう。
向いている人
- 安定した収入を得たい人
- 遠方に住んでいるが売却は避けたい人
- 建物の状態が比較的良い場合
選択肢3:建替えて使用する
古い建物を取り壊し、新しい建物を建てて使用する選択肢です。
メリット
- 新築の家に住める
- 快適な住環境を実現
- 借地権は維持できる
デメリット
- 建築費用がかかる(数千万円)
- 地主の承諾が必要
- 承諾料がかかる場合がある
- 工事期間中の仮住まいが必要
地主の承諾について
借地借家法そのものには増改築の制限規定はありませんが、借地契約書に「増改築禁止特約」が定められているケースが多く、その場合は**地主の承諾(建替え承諾)**が必要です。
- 承諾料の相場:更地価格の3〜5%程度(市場実態に基づく一般的な目安)
- 承諾が得られない場合は**借地借家法第17条第2項(借地条件変更の裁判)・第18条(増改築の裁判)**に基づき、裁判所に承諾に代わる許可を求めることができます(借地非訟)
借地非訟手続きは地方裁判所(東京は民事第22部)で取り扱われます。詳細は東京地方裁判所「借地非訟」をご参照ください。
向いている人
- その土地に長く住み続けたい人
- 建築費用を用意できる人
- 地主との関係が良好な人
選択肢4:売却する
借地権付き建物を売却して現金化する選択肢です。
メリット
- まとまった現金が得られる
- 地代の支払いから解放される
- 管理の手間がなくなる
- 相続人間で分割しやすい
デメリット
- 地主の承諾(借地借家法第19条の譲渡許可に代わる裁判も可能)が必要
- 承諾料がかかる(相場:売買価格の10%前後)
- 思い出の家を手放すことになる
売却価格の目安
借地権の売却価格は、更地価格の50〜70%程度が目安です(市場実態に基づく一般的な目安、借地権割合による)。建物の価値がある場合はプラスされます。地主が承諾しない場合でも、借地借家法第19条に基づき裁判所に譲渡許可を求めることができます。
向いている人
- 相続した建物を使う予定がない人
- 遠方に住んでいて管理できない人
- 現金化して相続人で分割したい人
判断基準:4つのポイント
どの選択肢が最適かは、以下の4つのポイントで判断しましょう。
ポイント1:使用予定があるか
使用予定がある場合
- そのまま使用 or 建替え
使用予定がない場合
- 賃貸 or 売却
ポイント2:建物の状態
状態が良い場合
- そのまま使用 or 賃貸
老朽化が進んでいる場合
- 建替え or 売却
ポイント3:資金力
資金に余裕がある場合
- 建替えも選択肢に
資金に余裕がない場合
- そのまま使用 or 売却
ポイント4:地主との関係
関係が良好な場合
- 建替え・賃貸も検討可能
関係が悪い場合
- 売却が現実的
相続時の注意点
相続登記(不動産登記法第76条の2)
2024年(令和6年)4月1日施行の改正不動産登記法により、相続登記が義務化されました(法務省「相続登記が義務化されました」)。
義務の内容
- 相続により不動産を取得したことを知った日から3年以内に相続登記が必要
- 正当な理由なく怠ると10万円以下の過料(不動産登記法第164条第1項)
- 2024年4月1日より前の相続も対象(その場合は令和9年3月31日までに登記)
遺産分割がまとまらない場合は、相続人申告登記制度(不動産登記法第76条の3)を利用することで義務を履行できます。
地主への通知と承諾の要否
相続による借地権の承継は包括承継(民法第896条)であり、地主の承諾は不要です。民法第612条(無断譲渡・転貸の禁止)は相続には適用されません。承諾料(名義書換料)を請求されても支払う法的義務はありません。
ただし、トラブル予防の観点から、地主への事実上の通知や契約書の名義変更手続きは検討する価値があります。
相続税の申告と借地権評価
借地権は相続財産として、財産評価基本通達27に基づき評価されます(国税庁タックスアンサーNo.4611「借地権の評価」)。
評価式
普通借地権の評価額 = 自用地としての価額 × 借地権割合借地権割合は国税庁の路線価図・評価倍率表で確認できます(30%〜90%、路線価図のA〜Gの符号で表示)。相続税申告の要否は基礎控除(3,000万円+600万円×法定相続人数)との比較で判断します。
まとめ
借地権付き建物を相続した場合の選択肢をまとめます。
| 選択肢 | 向いている人 |
|---|---|
| そのまま使用 | 住む予定がある、建物状態が良い |
| 賃貸に出す | 収入を得たい、建物状態が良い |
| 建替え | 長く住みたい、資金力がある |
| 売却 | 使う予定がない、現金化したい |
迷った場合は、まず専門家に相談することをおすすめします。売却の場合の価格や、建替えの場合の費用など、具体的な数字を把握した上で判断しましょう。借地権の基本的な仕組みや売却の全体像は「借地権の売却・買取について」で解説しています。